인터파크

회사 연혁
일 자 내 용
2012.09 (주)INTERPARK International (HK) Ltd. 출자
2011.12 (주)아이마켓코리아 인수
2011.11 한남동 블루스퀘어 공연장 개관
2011.03 직영소호몰 ‘OSSY’ 오픈
2011.01 (주)디지아트 프로덕션 인수
2010.06 Culture SNS Banni 오픈 : www.banni.kr
2009.01 IT자산 양도((주)인터파크INT)
2008.09 흡수 합병 : Interpark Communications의 Interpark America, INC.(계열회
2008.07 흡수 합병 : (주)인터파크ENT
2008.05 대표이사 변경 : 이기형
2007.07 인터파크 마트 사업부문 양도((주)인터파크쇼핑)
2007.05 DCM TalkBean 서비스 오픈
2006.12 인터파크 마트 사업부문 오픈
2006.12 인터파크 4개사업부문 물적분할 : (주)인터파크쇼핑,(주)인터파크도서,(주)
2006.04 인터파크 재구축시스템(MILTI) 오픈
2006.02 – 자산투자신탁)
2006.02 인터파크 공연관련전문 투자 펀드 설립(골든브릿지인터파크공연전시특별 –
2005.12 인터파크 중고차경매 서비스 오픈
2005.10 인터파크 티켓전용 오픈마켓’프린지’오픈
2005.06 인터파크 게임 오픈
2005.06 인터파크 아름다운가게(중고거래 장터) 오픈
2005.03 대표이사 변경 : 이상규, 이기형(각자)
2004.10 오픈마켓(미니샵) 오픈
2004.06 인터파크 사이트 전면 개편
2004.03 인터파크 New CI 선포
2004.02 온라인 최초 KTF 휴대폰 대리점 오픈
2004.01 본사 이전 : 서울 서초구 서초동 1304-3 남서울빌딩
2003.09 인터파크 쇼핑지식검색 서비스 오픈, 게임 무료배송 서비스 오픈
2003.08 화장품 무료배송 서비스 오픈
2003.06 도서 무료배송 서비스 오픈
2003.04 2003 월드피스킹컵대회 입장권 공식판매대행사 선정
2003.03 티켓유료회원서비스 오픈 : tiki(티키)
2003.01 2003 대구 하계 유니버시아드 대회 입장권 공식판매대행사 선정
2002.11 인터파크무비 오픈, PDA전용 쇼핑몰 오픈
2002.08 KTF K-Merce 유무선쇼핑몰 운영 대행
2002.03 본사 이전 : 서울시 중구 을지로2가 185 동양종합금융증권빌딩 6층
2001.12 국가고객만족도 1위 인터넷 쇼핑몰 선정(한국생산성 본부)
2001.12 개인정보보호 우수 사이트 선정(경제정의실천시민연합)
2001.09 eCRM, Mobile Solution등과 관련한 장비 및 권리일체 양도
2001.09 홈페이지 완전 개편 및 오픈
2001.08 인터넷 쌍방향 동영상 쇼핑서비스 오픈
2001.07 컨텐츠 몰 오픈, 쇼비즈펀드 영업부문 양수
2001.06 2002 한일월드컵 사이트 오픈 : http://worldcup.joins.com
2001.06 2002 월드컵 사업 조인(인터파크/iMBC/조인스닷컴)
2001.05 AutionPark 오픈
2001.03 AUTO PARK 오픈, KIDS PARK 오픈, MRO B2B코너 오픈
2000.07 CD파크 오픈
2000.06 B2B 시스템(빌더스넷) 개발
2000.05 다자간 양방향 상품거래 시스템(구스닥) 개발
2000.01 본사 이전 : 서울시 강남구 역삼동 679-4 로담코타원 14층
1999.12 인터넷 여행사 오픈 : 투어파크
1999.07 코스닥 등록
1999.07 문화유통사업실 산하에 직영점 설치
1999.06 본사 이전 : 서울시 강남구 삼성동 158-9 동성빌딩 5층
1999.05 전자상거래 시스템 오픈 : 우체국
1999.05 정보대국 기반구축 시범사업 오픈 : www.multi2000.co.kr
1999.04 상호 변경 : (주)인터파크
1999.04 EC포털서비스 쇼핑게이트웨이 서비스 오픈
1999.04 하나로통신 사이버고객센터 개발
1999.03 인터넷 서점 오픈 : 북파크
1999.02 인터넷 종합예약서비스 (티켓파크)유료회원제 실시
1999.01 기술경쟁력우수기업 선정(중소기업청)
1999.01 유망 중소 정보통신 기업 선정(정보통신부)
1999.01 우체국 전자상거래 시범 시스템 구축 사업자 선정(정보통신부)
1998.12 전자상거래 Total Solution 서비스 오픈
1998.12 인터넷 쇼핑몰 구축 Package 개발
1998.11 공업기반기술개발사업 신규과제로 선정(정부출연금 2억원)
1998.10 머천트 서버 패키지 S/W ‘Commerce21’출시
1998.09 ‘실시간 고객데이터를 이용한 사이버 스토아 통합관리 시스템’개발 산학
1998.09 공동기술개발사업 98정부출연과제로 선정,연세대학교와 공동 수행
1998.06 엑스트라넷을 이용한 도서,음반 전자 유통 시스템개발 사업자 선정(정보화
1998.04 본사 이전 : 서울시 강남구 역삼동 706-25
1998.04 인터넷 종합 예약시스템 서비스 오픈 : TicketPark
1998.02 본사 이전 : 서울시 강남구 역삼동 721-29
1997.10 데이콤 인터파크(주) 창립총회 및 이사회 개최
1997.09 EC Hosting Serice(Mall&Service)개시
1997.08 엘지유통, 서울문고, 3M매장 오픈
1997.06 컴퓨터 전문상점 Open,소프트 비젼 매장 오픈
1997.05 사이버 마켓 IT제공사업 위주로 전환
1997.04 인터넷 서적 전문 상점 Open(서울문고 제휴)
1997.02 영문 Shoppoing Mall Open
1996.12 차세대 쇼핑몰 서비스 개발
1996.09 상용 서비스 개시(상품유통위주의 사업추진)
1996.06 국내최초인터넷 쇼핑몰 Open : WWW.interpark.com
1996.06 국내 최초로 사이버쇼핑몰 운영
1995.11 (주)데이콤의 소사장제로 인터파크 출범(분사 이전)

레드로버

시가총액 1000억
주가 반영은 The Nut Job 흥행에 따라 변수가 많음.
실패시 하한가/ 성공시 상한가
간큰 사람만 도전하시오.

개봉은 했으나 고만고만 하네요.
미국 아이들 재미 없다는 반응도 있고요.
상황보고 안전한 길 택하길

쎌바이오텍

20,100

신약보다 보조제 개발회사인 것 같음
과대 포장된 회사, 적자가능성은 없음

주요재무지표 분기 연간
2012/12 2013/03 2013/06 2013/09 2009 2010 2011 2012
IFRS
별도
IFRS
연결
IFRS
연결
IFRS
연결
GAAP
개별
GAAP
개별
IFRS
연결
IFRS
연결
매출액(억원) 60 62 79 73 158 182 233 258
영업이익(억원) 7 6 26 24 46 52 57 65
당기순이익(억원) 11 6 22 18 42 50 52 61
EPS(원) 117 71 243 202 454 536 553 653
ROE(%) 3.12 1.83 6.16 4.84 18.87 18.80 – 18.03
부채비율(%) 9.66 9.64 9.53 10.28 11 12 15.68 10.66
주당배당금(원) 150 – – – 100 150 150 150


일 자 내 용
2012.01 해외자회사 “Cell Biotech International A/S” 설립
2011.04 KRX 프리히든챔피언 선정
2010.09 히든챔피언 최종 선정(한국수출입은행)
2009.11 아토피피부염, 골다공증치료제, IBS 임상시험
2007.12 ‘유산균 분말’현재 일류상품 선정(산자부)
2007.10 연구동 준공
2007.05 GS경영대상 기술경영부문 최우수기업 선정(한국능률협회)
2007.05 여드름 치료에 있어서 락토패드의 유효성과 안전성에 대한 임상시험 완료
2006.12 유산균 전문의약품 제조기술 개발사업 수행
2006.12 산업자원부 우수제조기술연구센터 지정
2006.12 유산균을 이용한 콜레스테롤 감소 및 면역 중긍제 개발,동물 임상
2006.09 통신판매업 사업 영위(인터넷 쇼핑몰 운영)
2006.09 여드름치료제개발 임삼실험착수(강남성모병원)
2006.08 조류독감치료제개발 조류인풀루엔자 임상실험완료(건국대학교)
2006.06 해외합작투자법인 ‘쎌바이오텍 유럽'(덴마크)설립

롯데그룹 오픈마켓 진출

롯데그룹이 2015년 ‘온라인마켓플레이스(이하 오픈마켓)’ 시장에 진출한다.

G마켓이나 옥션, 11번가, 인터파크 등이 롯데그룹이 넘어야할 경쟁상대

특별한 제한이 없어 누구나 판매자와 거래자가 돼 거래할 수 있는 전자상거래 사이트다. 판매자끼리 경쟁하고 오픈마켓 운영업체는 이들로부터 판매 수수료를 받는 구조다. 판매자 제한은 물론 제품 종류와 품질, 가격 등을 운영업체가 직접 관리하는 대형유통업체의 종합온라인쇼핑몰과는 다른 개념의 온라인 마켓이다.

신세계 그룹 e통합몰: 2014 1월
신세계그룹은 내부적으로 태스크포스(TF)팀을 구성해 사이트 오픈 준비에 한창인 것으로 전해졌다. 또 온라인 개발 인력이 많지 않은 탓에 사이트에 큰 변화를 주는 것보다 사이트 통합에 초점을 두고 있다.

테스

삼성전자는 3D 낸드 양산을 통해 낸드 산업에서 근본적인 혁신을 꾀하고 있다”며 투자 수혜주인 원익IPS(030530)와 테스(095610), 유진테크에 관심을 가질 것을 권고했다.

기관이 벌써 회쳐 먹었음.=> 개인보고 사라고 꼬시고 있음.
2만원 되기전에 팔 기세.

톱텍

14000원 싸다.

Overview : 삼성 눈에 박히면 골로 간다.

디스플레이 장비에서 배터리 장비로 사업 다각화를 추진 중인 톱텍이 악재를 만났다. 삼성디스플레이 기술을 중국에 유출했다는 혐의와 관련해 1심에서 무죄 판결을 받았던 톱텍 임직원이 2심에서 유죄 판결을 받았다. 방인복 톱텍 사업총괄은 징역 3년형을 선고받았다.

기발광다이오드(OLED) 곡면 합착기는 스마트폰 플렉시블 OLED 패널에서 곡면 구현에 필요한 핵심 후공정 장비다. 장비는 톱텍이 만들었지만 제작 기획이나 핵심 설계, 구조 등은 삼성디스플레이가 건네거나 양사가 함께 개발했다.

이제껏 재판에서 톱텍의 OLED 곡면 합착기 고객사, 또는 잠재 고객사로 언급된 중국 패널 업체는 BOE와 CSOT, 비전옥스, 에버디스플레이 등이다. 톱텍이 중국 수출용으로 준비한 OLED 곡면 합착기는 모두 36대였다. 톱텍이 곡면 합착기 중국 수출에 사용한 법인 ‘파이’는 이미 청산했다. 파이도 이번 사건 피고다.

출처 : 전자부품 전문 미디어 디일렉(http://www.thelec.kr)

한국항공우주

연간 실적 비교 (2025년)

구분LIG넥스원한국항공우주
매출4.31조원3.70조원
영업이익3,229억원2,692억원
순이익2,217억원1,873억원
영업이익 증가율+44.5%+11.8%
매출 증가율+31.5%+1.7%

LIG넥스원은 2025년 매출 4.31조원, 영업이익 3,229억원을 기록하며 큰 폭의 성장세를 보였습니다. 중동 천궁-II 수출과 해외 방산 수출 확대가 실적을 견인했습니다.

KAI는 2025년 매출 3.70조원, 영업이익 2,692억원을 기록했습니다. KF-21 양산, FA-50 수출 등이 실적을 뒷받침했으나 성장률은 LIG넥스원보다 낮았습니다.


2025년 1분기 비교

구분LIG넥스원KAI
매출9,076억원6,993억원
영업이익1,136억원468억원
영업이익률12.5%6.7%

LIG넥스원은 1분기에 영업이익이 전년 대비 70% 증가하며 시장 기대치를 크게 상회했습니다.

KAI는 1분기 매출과 영업이익이 전년 대비 감소했으며, 일부 사업의 매출 인식 시점 영향이 있었습니다.


2025년 3분기 비교

구분LIG넥스원KAI
매출1.05조원7,021억원
영업이익895억원602억원

LIG넥스원은 수주잔고 확대와 수출 증가로 안정적인 성장세를 유지했습니다.

KAI는 일부 대형 사업의 인도 시점 영향으로 매출과 영업이익이 감소했습니다.


수주잔고 비교

구분2025년말 수주잔고
LIG넥스원약 26조원
KAI약 27.3조원

양사 모두 향후 수년간 실적을 뒷받침할 충분한 수주잔고를 확보하고 있습니다.


투자 관점 요약

  • 성장성 우위: LIG넥스원
    • 천궁-II, 유도무기, 레이더 수출 확대
    • 최근 2년간 매출·이익 성장률이 매우 높음
    • 영업이익률도 KAI보다 높음
  • 장기 모멘텀 우위: KAI
    • KF-21 양산 본격화
    • FA-50 수출 확대
    • 위성·우주사업 성장 가능성
  • 현재 수익성: LIG넥스원 우세
  • 국가 항공우주 프로젝트 수혜: KAI 우세

2025년 실적 기준으로는 LIG넥스원이 성장성과 수익성 모두에서 KAI를 앞서는 모습이며, KAI는 KF-21 양산과 추가 수출 계약이 본격화되는 2027~2030년 구간의 성장성이 더 주목받고 있습니다

2026년 기준 증권사 컨센서스와 회사 가이던스를 종합하면, 성장성은 KAI, 수익성은 LIG넥스원이 우위로 평가받고 있습니다.

2026년 예상 실적

구분LIG넥스원KAI
매출5.2~5.4조원5.7조원
영업이익4,600~5,000억원3,800~4,500억원
영업이익률8.8~9.5%6.7~7.9%
예상 매출 증가율+20~25%+50% 이상
수주잔고26조원+27조원+

LIG넥스원은 천궁-II, L-SAM, 유도무기 수출 물량이 본격 매출로 인식되면서 2026년 매출 약 5.2조원 수준이 예상됩니다. 일부 증권사는 영업이익을 4,667억원 수준으로 전망하고 있습니다.

KAI는 2026년 회사 가이던스로 매출 5.7조원을 제시했으며, KF-21 양산, FA-50 수출, LAH(소형무장헬기) 양산이 실적을 견인할 것으로 예상됩니다.

2026년 1분기 실제 실적

LIG넥스원

  • 매출 예상 1.17조원
  • 영업이익 예상 1,244억원
  • 전년 대비 매출 +28.5% 수준 전망

KAI

  • 매출 1.09조원
  • 영업이익 671억원
  • 전년 대비 매출 +56.3%
  • 전년 대비 영업이익 +43.4%

투자 관점

LIG넥스원

장점

  • 천궁-II 수출 본격 매출 인식
  • L-SAM, 해궁, 천궁-III 등 추가 수주 기대
  • 영업이익률 우수
  • 중동 방산 수출 확대 수혜

리스크

  • 이미 주가가 상당 부분 선반영
  • 수출 비중 증가에 따른 환율 영향

KAI

장점

  • KF-21 양산 초입
  • FA-50 추가 수출 가능성
  • 우주사업(위성, 발사체) 성장
  • 2026~2030년 실적 레벨업 구간 진입

리스크

  • 개발사업 비중이 높아 수익성 변동
  • 대형 프로젝트 일정 지연 가능성

2026년 예상 성장률 비교

항목LIG넥스원KAI
매출 성장성★★★★☆★★★★★
수익성★★★★★★★★☆☆
수주 안정성★★★★★★★★★★
장기 성장성★★★★☆★★★★★

현재 컨센서스 기준으로는 2026년 매출 성장률은 KAI가 더 높고, 영업이익률과 안정적인 현금창출은 LIG넥스원이 우세합니다. 2027~2030년까지 본다면 KF-21 양산 확대 효과 때문에 KAI의 장기 성장 잠재력이 더 크다는 평가가 많습니다.

미동전자통신

2011년만 해도 마이스터와 미동전자는 협력사였다. 미동전자는 블랙박스 `BN100`제품을 만들고 마이스터가 여기에 만도 브랜드를 입혀 판매했다. 그러나 지난해 5월 양사가 신모델 공급가와 관련해 갈등을 빚으면서 거래가 중단됐다. 이후 마이스터는 새로운 블랙박스 제조사 모바일어플라이언스와 유통계약을 맺었다.

2013-11-25 차량용 블랙박스 전문기업 미동전자통신이 르노삼성자동차와 블랙박스 용품옵션 판매에 대한 공급 계약
-> 구매자가 옵션 가격으로 구매하는 것으로 판단됨.

거품이 많이 낀 주식임.14,600 -> 10,000 후반대가 정상

아이디스

15 19 IDIS Korea Video Surveillance $137.1 $131.5 4.2% – See more at: http://www.asmag.com/Rankings/security50_rankings.aspx#sthash.nS5JKnRz.dpuf

작년 10월 국내 아날로르 카메라업계 1위인 에치디프로㈜를 인수

실시한 IP제품 테스트 결과 잡지: http://www.benchmarkmagazine.com/issues/bmdec13.htm

2013-11-25 : 어린이집에 CCTV를 의무 설치해야 한다는 목소리
경북 ‘학교 CCTV’ 94% 얼굴 못 알아봐
서울대공원에서 발생한 호랑이 습격사고 현장에 CCTV가 설치돼 있지 않은 것으로 드러났다.

-> 장기접근이 필요
19800원
2만원 넘으면 날리감.

코원

피타소프트, 코원시스템, 팅크웨어, 아이트로닉스, 삼보컴퓨터 등 5업체의 6개 제품이 번호판 식별성 등 주요 품질이 우수했다.002_1_2

AW2 : 기존 제품 생산으로 20일에 출시 하지 못했음.
2013111401001545800079101
코원의 오토캡슐AW2는 32G 용량 제품이 49만9000원, 64G 제품이 53만9000원으로 웬만한 내비게이션보다 값이 비싸다.

AW2 29일 시장 출시 예상.

올해 4/4 분기 부터 흑자로 돌아섬

2) 케미컬 사업

공정에서 사용하고 버려지는 폐액을 회수, 정제하여 재사용하는 시스템을 구축함으로써 경쟁력있는 가격으로 고객에게 제품을 공급하고 있습니다. 당사는 원재료를 안정적으로 수급받고 있으며 당사의 효율적인 공정을 통해 공급 받은 제품으로 고객은 구매단가를 인하하여 원가 경쟁력을 확보함으로써 타사에서 쉽게 진입할 수 없는 상호 협력체제를 구축하였습니다. 또한 Thinner의 사용 공정이 늘어 사용량은 계속 증가하고 있는 추세입니다.

전체 Thinner 시장의 규모는 정확하게 알 수 없습니다.

현재 삼성디스플레이 16라인 중 당사는 6개 라인에 Thinner를 공급 중에 있으며 점유율은 약 40% 정도입니다.

사업부문 매출유형 품   목 구체적용도 주요상표등 매출액(비율)
멀티미디어
디바이스
제품 MP3P, PMP,
차량용블랙박스
디지털 기기 iAUDIO
COWON
PLENUE
AUTO CAPSULE
17,040,405
(76.74%)
무선 인터넷 제품 콘텐츠 무선인터넷 콘텐츠 – 1,010,987
(4.55%)
케미컬 제품 Thinner Chemical 코원이노텍
(CST-9300)
4.154.218
(18.71%)
합                      계 22,205,610
(100%)


사업부문 성별 직 원 수 평 균
근속연수
연간급여
총 액
1인평균
급여액
비고
정규직 계약직 기 타 합 계
– 남 99 – – 99 6.6 2,964,279 29,942 –
– 녀 25 – – 25 5.7 559,032 22,361 –
합 계 124 – – 124 6.4 3,523,311 28,413 –


(주)신스타임즈 (정정)연결재무제표 기준 영업실적 등에 대한 전망(공정공시)

목록
정정신고(보고)

정정일자 2017-01-20
1. 정정관련 공시서류 연결재무제표 기준 영업실적 등에 대한 전망(공정공시)
2. 정정관련 공시서류제출일 2016.07.11
3. 정정사유 2016년 영업실적 전망 정정
4. 정정사항
정정항목 정정전 정정후
매출액 430억(2016년)/1,026억(2017년) 294억(2016년)/1,026억(2017년)
2. 전망 또는 예측의 근거 2016년도와 2017년도 경영계획은 주요지표 예측치 및 경영환경을 감안하여 당사 내부기준에 따른 시장전망 및 사업분석을 근거하여 작성하였습니다.

-사업부문별 매출

* 모바일 게임 사업부: 270억원(2016년)

* 멀티미디어 디바이스 사업부: 160억원(2016년)

* 모바일 게임 사업부: 846억원(2017년)

* 멀티미디어 디바이스 사업부: 180억원(2017년)

-예측의 근거
모바일 게임: 중국을 제외한 글로벌 퍼블리싱 사업 전개(한국, 대만, 홍콩, 일본, 독일, 북미, 동남아 등)

2016년도와 2017년도 경영계획은 주요지표 예측치 및 경영환경을 감안하여 당사 내부기준에 따른 시장전망 및 사업분석을 근거하여 작성하였습니다.

-사업부문별 매출

* 모바일 게임 사업부: 160억원(2016년)

매출 목표 대비 : 40.7% 미달성

– 매출 미달성 이유 :

국가별 게임출시 지연 및 일본시장에서의 부진

* 멀티미디어 디바이스 사업부: 134억원(2016년)

매출 목표 대비 : 16.3% 미달성

* 모바일 게임 사업부: 846억원(2017년)

– 2017년 매출달성 전망 이유 :
신규게임 추가 출시 및 일본시장에서의 매출 증가 전망

* 멀티미디어 디바이스 사업부: 180억원(2017년)

※ 2016년 4분기까지의 경영실적 및 당사 내부기준에 따라 작성된 추정자료로 대내외 상황 및 여건에 따라 실제 결과치와 상이할 수 있습니다.

5. 기타 투자판단에 참고할 사항 1. 상기 자료는 K-IFRS 회계기준에 따른 연결재무제표의 추정치로, 당사의 최근 영업실적 및 시장환경/영업전망 등을 근거로 작성되었으며 해당내용에는 예측, 전망, 추정 등 불확실한 예측정보를 포함하고 있습니다.

2. 상기 자료는 당사의 IR자료 및 보도자료 등으로 활용될 예정이며, 예측 내용을 담고 있으므로 실제 결과와 상이할 수 있음을 유의하시기 바랍니다.

1.상기 자료는 K-IFRS 회계기준에 따른 연결재무제표의 추정치로 2016년 4분기까지의 누적실적을 외부감사인의 회계감사가 완료되지 않은 예상 추정치에 기반하여 투자자의 편의를 위해 제공되는 정보로서, 실제 실적과는 차이가 발생할 수 있습니다.
–
연결재무제표 기준 영업실적 등에 대한 전망(공정공시)
※ 동 정보는 예측정보로서 향후 실제 결과와는 다를 수 있음
1. 연결 영업실적 전망 내용
구분(단위 : 억원) 2016 사업연도 2017 사업연도 2018 사업연도
대상기간 시작일 2016-01-01 2017-01-01 –
종료일 2016-12-31 2017-12-31 –
매출액 294 1,026 –
영업이익 – – –
법인세비용차감전계속사업이익 – – –
당기순이익 – – –
– – – –
2. 전망 또는 예측의 근거 2016년도와 2017년도 경영계획은 주요지표 예측치 및 경영환경을 감안하여 당사 내부기준에 따른 시장전망 및 사업분석을 근거하여 작성하였습니다.

-사업부문별 매출

* 모바일 게임 사업부: 160억원(2016년)

매출 목표 대비 : 40.7% 미달성

– 매출 미달성 이유 :

국가별 게임출시 지연 및 일본시장에서의 부진

* 멀티미디어 디바이스 사업부: 134억원(2016년)

매출 목표 대비 : 16.3% 미달성

* 모바일 게임 사업부: 846억원(2017년)

– 2017년 매출달성 전망 이유 :

신규게임 추가 출시 및 일본시장에서의 매출 증가 전망

* 멀티미디어 디바이스 사업부: 180억원(2017년)

※ 2016년 4분기까지의 경영실적 및 당사 내부기준에 따라 작성된 추정자료로 대내외 상황 및 여건에 따라 실제 결과치와 상이할 수 있습니다.

3. 정보제공내역 정보제공자 (주)신스타임즈
정보제공대상자 국내외 투자자, 애널리스트 및 언론기관 등
정보제공(예정)일시 공정공시 이후
행사명(장소) 코스닥협회 강당
4. 연락처 공시책임자(전화번호) 김용욱 부사장 (02-6900-0000)
공시담당자(전화번호) 천영재 차장 (02-6900-0014)
관련부서(전화번호) 재무관리부 (02-6900-0014)
5. 기타 투자판단에 참고할 사항
1.상기 자료는 K-IFRS 회계기준에 따른 연결재무제표의 추정치로 2016년 4분기까지의 누적실적을 외부감사인의 회계감사가 완료되지 않은 예상 추정치에 기반하여 투자자의 편의를 위해 제공되는 정보로서, 실제 실적과는 차이가 발생할 수 있습니다.
※관련공시 2016-07-11 연결재무제표 기준 영업실적 등에 대한 전망(공정공시)

코스모화학

2011.10 황산코발트 공장 준공(온산공장내)

이산화티타늄,부산물 제조,도매

테슬라 자동차는 내년 듀얼모터 4륜구동 전기차인 ‘X’를 출시할 계획
닛산은 보급형 전기차 시장을 선점하고 있다
GM은 소형차종 스파크의 전기자동차 버전을 캘리포니아에서 출시했으며 2위 업체 포드도 준중형 모델 포커스의 전기차 모델을 내놨다. 피아트-크라이슬러 역시 500e를 선보이며 전기차 시장에 발을 담갔다
독일 브랜드 BMW가 선보인 순수전기차 i3는 현재 도심 주행용으로 큰 인기를 얻고 있다

design

2차전지 성장의 최대 수혜주

2014년이 기대되는 종목

나. 요약 손익계산서

(단위 : 원)

과          목 제 46(당)기 분기 제 45(전)기 분기
3개월 누적 3개월 누적
Ⅰ.매출액 40,373,882,865 123,441,393,108 39,148,512,423 139,456,516,267
Ⅱ.매출원가 36,242,399,078 116,654,917,941 34,287,936,799 115,604,079,565
Ⅲ.매출총이익 4,131,483,787 6,786,475,167 4,860,575,624 23,852,436,702
Ⅳ.판매비와관리비 5,017,760,742 14,726,802,537 4,708,406,392 14,979,813,262
Ⅴ.영업이익(손실) (886,276,955) (7,940,327,370) 152,169,232 8,872,623,440
Ⅵ.금융수익 659,986,131 2,091,435,379 591,118,759 1,568,665,078
Ⅶ.금융비용 (2,927,911,435) (9,036,259,423) (3,138,526,603) (9,468,248,699)
Ⅷ.기타손익 515,549,019 24,452,551,515 1,822,224,155 (1,267,362,839)
Ⅸ.법인세비용차감전순이익 (2,638,653,240) 9,567,400,101 (573,014,457) (294,323,020)
Ⅹ.법인세비용 (60,278,128) 1,282,233,409 – –
XI.분기순이익 (2,578,375,112) 8,285,166,692 (573,014,457) (294,323,020)
XII.주당손익
 1.기본주당순손익 (197) 634 (44) (23)
 2.희석주당순손익 (197) 634 (44) (23)

집이 진화한다 패시브하우스3

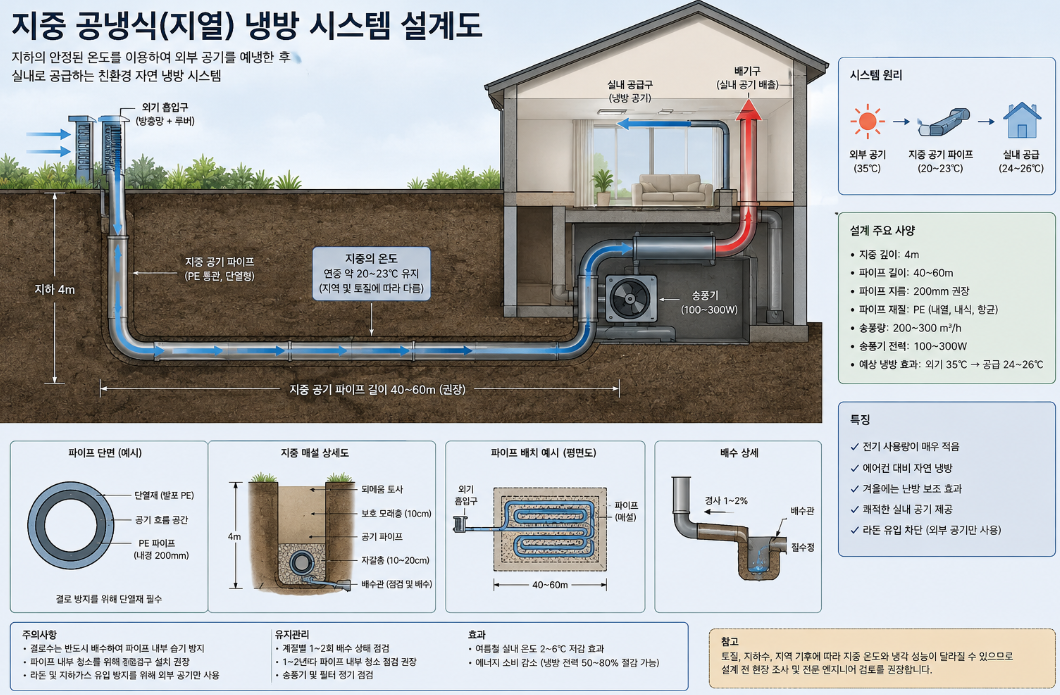
이런 방식은 지열환기(Earth Tube) 또는 **지중 열교환기(Earth-Air Heat Exchanger, EAHE)**라고 하며, 유럽과 북미의 패시브하우스에서 많이 사용하는 기술입니다.

원리는 간단합니다.

외부 공기(35℃)
       │
       ▼
 ┌─────────────────────┐
 │ 지하 4m 파이프 (20~23℃) │  ← 흙이 공기를 식혀줌
 └─────────────────────┘
       │
       ▼
집 내부 (23~26℃ 정도)

냉방 효과는 어느 정도인가?

예를 들어

  • 외기 : 35℃
  • 지하 4m 흙 : 22℃
  • 파이프 길이 : 30~50m

라면

공기는 이동하면서 흙과 열교환하여 24~26℃ 정도까지 내려오는 경우가 많습니다.

즉,

  • 에어컨처럼 18℃ 냉풍은 어렵지만
  • 집안보다 시원한 자연 냉방은 충분히 가능합니다.

장점

✔ 전기 사용량이 매우 적음

  • 송풍기(100~300W) 정도만 사용

✔ 에어컨보다 전력 소모가 훨씬 적음

✔ 겨울에는 반대로 공기가 데워짐

  • 외기 -10℃
  • 지하 15℃
  • 집에는 8~12℃ 정도 공기 공급

즉 사계절 모두 도움이 됩니다.


하지만 가장 큰 문제

1. 결로(물 맺힘)

35℃ 공기가

22℃ 파이프를 지나면

물이 엄청 생깁니다.

35℃
 ↓

22℃

↓↓↓

파이프 내부에 물방울

따라서

  • 배수관
  • 경사
  • 집수정

이 반드시 있어야 합니다.


2. 곰팡이

배수를 잘 못하면

파이프 내부에

  • 곰팡이
  • 세균

이 생길 수 있습니다.

그래서

  • PVC보다 항균 PE관
  • 청소 가능한 구조

를 많이 사용합니다.


3. 라돈

우리나라처럼 화강암 지대에서는

지하공기를 직접 빨아들이는 것은 위험합니다.

따라서

지하의 공기를 집으로 가져오는 것이 아니라

외부 공기를 밀폐된 파이프 속으로 통과시켜 식히는 방식

을 사용합니다.

즉

❌ 지하공기 흡입

지하공기 → 집


⭕ 외부공기

외부공기
↓

밀폐된 파이프

↓

집

이 방식은 흙과 열만 교환하기 때문에 라돈 문제를 크게 줄일 수 있습니다.


4m 지하실을 만드는 경우

질문처럼

지하를 4m 파고 위를 단열한 후 그 공간의 공기를 사용하는 것은 어떨까?

가능은 하지만 권장되지는 않습니다.

이유는

  • 공기가 정체됨
  • 습도가 매우 높음
  • 산소 감소
  • 라돈 축적 가능성

때문입니다.

대신

밀폐된 지중 열교환 파이프를 설치하는 것이 훨씬 효율적이고 위생적입니다.


실제 효율

대략적인 예입니다.

  • 외기 : 36℃
  • 지중 : 22℃
  • 송풍량 : 250㎥/h
  • 파이프 : 지름 200mm × 길이 40~60m × 깊이 3~4m

이 정도면 여름철 외기를 24~26℃ 수준으로 낮춰 실내에 공급할 수 있습니다. 다만 실내에서 발생하는 사람·가전제품·햇빛 등의 열까지 모두 제거하는 것은 아니므로, 한여름에는 이것만으로는 부족할 수 있습니다.

가장 효율적인 방식은 지열환기로 외기를 먼저 24~26℃ 정도까지 예냉한 뒤, 부족한 냉방만 에어컨이 담당하도록 하는 것입니다. 이렇게 하면 에어컨의 부하가 크게 줄어 전력 소비를 상당히 절감할 수 있습니다.

비용

앞서 그린 지하 4m·배관 40~60m 규모의 지중 공냉식 시스템을 단독주택에 별도로 시공한다면, 국내에서는 대략 1,500만~4,000만원 정도를 예상하는 것이 현실적입니다.

예상 공사비

항목예상 비용
현장조사·설계100만~300만원
굴착 및 되메우기700만~2,000만원
흙막이·붕괴 방지300만~1,000만원 이상
Ø200㎜ 배관 40~60m 및 부속100만~300만원
자갈층·기초·배관 경사 시공100만~300만원
결로수 배수·집수정100만~300만원
필터·흡입구·점검구50만~150만원
송풍기·제어장치·덕트150만~500만원
실내 급기구 연결·전기공사100만~300만원
전체 예상1,500만~4,000만원

현장 여건이 좋고 주택 신축공사와 동시에 매설하면 1,000만~2,000만원대도 가능하지만, 기존 주택 마당을 깊이 4m까지 굴착하면 안전시설과 토사 반출 때문에 3,000만~5,000만원 이상으로 올라갈 수 있습니다.

현재 판매되는 일반적인 PE 이중벽관 자체는 Ø200㎜·4m 한 본에 약 1만8천원 수준이지만, 실제 공사비에서는 관 가격보다 굴착·흙막이·운반·배수·인건비가 훨씬 큰 비중을 차지합니다. 2026년 건설공사 단가도 현장 조건과 공사 규모에 따라 굴착, 상차, 운반, 잔토처리를 별도 계산하도록 되어 있어 소규모 주택 공사는 공공공사 단가보다 비싸질 가능성이 큽니다.

가장 큰 비용은 굴착입니다

깊이 4m, 폭 1.5m, 길이 40m를 일자로 굴착하면 굴착량은 단순 계산으로 약 **240㎥**입니다.

실제로는 4m 수직 굴착이 위험하므로 경사면을 넓게 만들거나 흙막이를 설치해야 합니다. 따라서 마당 면적이 부족하면 비용이 크게 증가합니다. 암반이 나오거나 지하수가 있으면 추가로 500만~2,000만원 이상이 발생할 수 있습니다.

배관을 직선 40m로 굴착하는 대신, 약 10m × 10m 공간에 여러 줄로 배치하면 필요한 마당 길이는 줄일 수 있지만, 배관 사이를 최소 1.5~2m 정도 띄워야 서로의 냉각 성능을 방해하지 않습니다.

신축과 기존 주택 차이

신축공사와 함께 설치

기초공사나 토목공사 때 동시에 매설하면 굴삭기와 인력이 이미 현장에 있기 때문에 비용을 절감할 수 있습니다.

  • 예상비용: 1,000만~2,500만원
  • 가장 경제적인 방식
  • 배관 경사와 집수정을 정확하게 시공하기 쉬움

기존 주택에 추가 설치

마당 철거, 조경 복구, 토사 반출, 장비 진입 문제 때문에 비용이 올라갑니다.

  • 예상비용: 2,000만~5,000만원 이상
  • 좁은 마당이나 도심지에서는 공사가 어려울 수 있음
  • 축대·담장·주택 기초에 영향을 줄 수 있음

송풍량 수정사항

앞서 그림에 표시된 200~300 CMM은 단독주택용으로는 지나치게 큰 용량입니다.
200 CMM은 시간당 12,000㎥에 해당하는 산업시설급 풍량입니다.

일반 단독주택이라면 다음 범위가 적절합니다.

  • 소형 주택: 200~300㎥/h
  • 30~40평 주택: 300~500㎥/h
  • 여러 방에 동시에 공급: 500~800㎥/h

배관이 길어 압력 손실이 발생하므로 일반 환풍기보다는 정압을 낼 수 있는 인라인 원심 송풍기 또는 시로코팬이 적합합니다. 산업용 송풍기는 요구 풍량과 정압에 맞춰 선정하거나 주문 제작하는 구조입니다.

경제성 판단

이 시스템만으로 에어컨을 완전히 대체하기는 어렵습니다. 지중 열교환 환기는 외기를 예냉하는 방식이며, 실제 공급 온도는 외기 35℃일 때 약 24~27℃ 정도가 현실적입니다. 국내 설비 분야에서도 어스튜브는 지중열을 활용하는 공조 방식으로 분류하지만, 냉방 능력과 초기비용을 함께 검토해야 합니다.

따라서 비용 대비 가장 합리적인 구성은 다음과 같습니다.

지중 공냉식 배관 + 전열교환 환기장치 + 소형 에어컨

지중 배관이 외기를 먼저 식히고, 에어컨은 실내의 남은 열과 습기만 제거하도록 하는 방식입니다. 특히 한국 여름은 습도가 높아 지중 배관만 사용하면 공급 공기가 시원하더라도 실내 습도가 높게 유지될 수 있으므로, 제습 기능은 별도로 필요합니다.

일반적인 30평 단독주택 기준 권장 예산은 약 2,000만~3,000만원이며, 4m 전체 굴착보다 깊이 2.5~3m, 배관 2계통, 총길이 50~80m로 구성하면 성능을 유지하면서 굴착비를 줄일 가능성이 있습니다.