세포 실험에서 2020년 Duffy 연구팀은 벌독과 멜리틴이 특히 삼중음성 유방암과 HER2가 많이 발현되는 유방암 세포의 사멸을 유도했다고 보고했습니다. 멜리틴은 암세포의 세포막에 작용하고, 성장 신호에 관여하는 EGFR과 HER2의 활성화를 억제했습니다.
동물 실험에서는 유방암 생쥐 모델에 멜리틴과 항암제 도세탁셀을 함께 투여했을 때, 도세탁셀 단독 투여보다 종양 성장이 더 억제됐습니다.
사람에게 벌침이나 봉침을 맞혀 암을 치료할 수 있다는 효과는 입증되지 않았습니다. 멜리틴은 정상 조직에도 손상을 줄 수 있고, 벌독은 심한 알레르기 반응인 아나필락시스를 일으킬 수 있습니다. 연구에서는 멜리틴을 암세포에 선택적으로 전달해 독성을 줄일 방법을 살펴보고 있습니다. 암 치료 목적으로 벌침이나 봉침을 시도하거나 기존 치료를 중단하지 마세요.
네. 한국에서 징역 1년 이상을 선고받아 확정됐다면, 일본에서 원칙적으로 입국 거부 사유에 해당합니다. 집행유예가 붙은 경우도 포함될 수 있습니다. 일본 「출입국관리 및 난민인정법」 제5조 제1항 제4호는 일본과 외국에서 받은 형을 모두 대상으로 합니다. [일본 출입국재류관리청 · 일본 법원 판결문]
선고 내용
일본 입국 기준
징역 1년 이상 실형
원칙적으로 입국 거부 사유에 해당합니다. 복역을 마쳤더라도 이 사유에 일률적인 만료 기간은 없습니다. [일본 출입국재류관리청]
징역 1년, 집행유예 2년
기준이 되는 형량은 징역 1년입니다. 실제 복역을 하지 않았거나 집행유예 기간이 끝났더라도 입국 거부 사유가 될 수 있습니다. [일본 법원 판결문]
징역 6개월, 집행유예 2년
이 조항의 징역 1년 이상 기준에는 해당하지 않습니다. 다만 마약·대마 등 관련 범죄로 형을 받은 경우에는 별도의 입국 거부 규정이 적용될 수 있습니다. [일본 출입국재류관리청 · 일본 법원 판결문]
입국 거부 사유에 해당하더라도 일본 당국은 방문 목적, 경과 기간, 일본에 거주하는 가족의 사정 등을 종합해 특별상륙허가를 내줄 수 있습니다. [일본 출입국재류관리청 특별상륙허가 사례]
조국 전 대표의 징역 2년은 형량 기준에 해당합니다. 다만 특별사면을 일본 당국이 어떻게 판단했는지, 실제로 이 조항을 적용해 입국을 거부했는지는 공개되지 않았습니다. [매일경제 · 연합뉴스 · 경향신문]
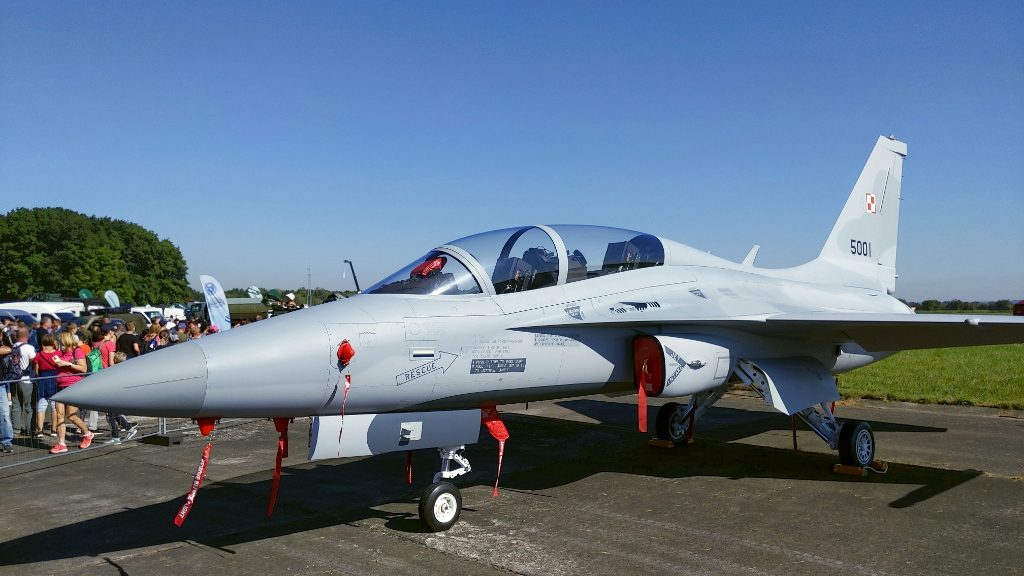
폴란드 공군 FA-50GF 5001호기. 사진: Boevaya mashina / Wikimedia Commons (CC BY-SA 3.0 DE)
2026년 11월 기준으로 폴란드의 FA-50 도입 사업은 이미 인도된 FA-50GF 12대와 추가 도입 예정인 FA-50PL 36대를 구분해서 봐야 합니다.
폴란드는 한국항공우주산업(KAI)과 총 48대의 FA-50 도입 계약을 체결했습니다.
구분
FA-50GF
FA-50PL
계약 수량
12대
36대
역할
신속 전력화
폴란드 맞춤형 개량형
최초 인도 계획
2023년
당초 2025년부터
핵심 특징
기존 FA-50 기반
AESA 레이더, 공중급유 등 성능 개선
주요 쟁점
무장·운용 지원
개발·통합·인증 및 납기
지연의 핵심은 단순히 항공기 조립 속도가 아니라 FA-50PL에 요구되는 신규 장비, 무장 체계, 소프트웨어의 통합 및 인증 문제입니다. 다만 실제 생산 진척과 최신 납기 일정은 별도로 확인해야 합니다.
1. FA-50PL 인도가 늦어지는 주요 원인
① 미국의 수출 승인 및 무장 통합 문제
FA-50PL에 탑재할 미국산 레이더와 AIM-9X, AIM-120 미사일 관련 승인 및 협의가 지연의 주요 요인이었습니다. 특히 AIM-120 통합은 폴란드와 미국 정부 사이의 협의가 필요했습니다. 2026년에는 통합 승인과 관련해 진전이 확인됐습니다.
② AESA 레이더 개발 및 통합 시험
FA-50PL에는 미국 RTX의 PhantomStrike AESA 레이더가 들어갑니다. KAI는 레이더 검증을 위해 시험기를 미국으로 보냈으며, 레이더와 항공기 비행제어·임무컴퓨터·미사일 체계를 연동하는 검증 작업이 필요합니다.
③ 폴란드형 개량 요구와 공급망 문제
공중급유 기능, 표적획득 장비, 헬멧표시장치, 추가 연료 운용 등 기존 FA-50보다 복잡한 장비 구성이 요구됩니다. 부품 공급과 시험·인증 일정이 서로 연결되어 있어 일부 장비의 지연이 전체 납기에 영향을 줄 수 있습니다.
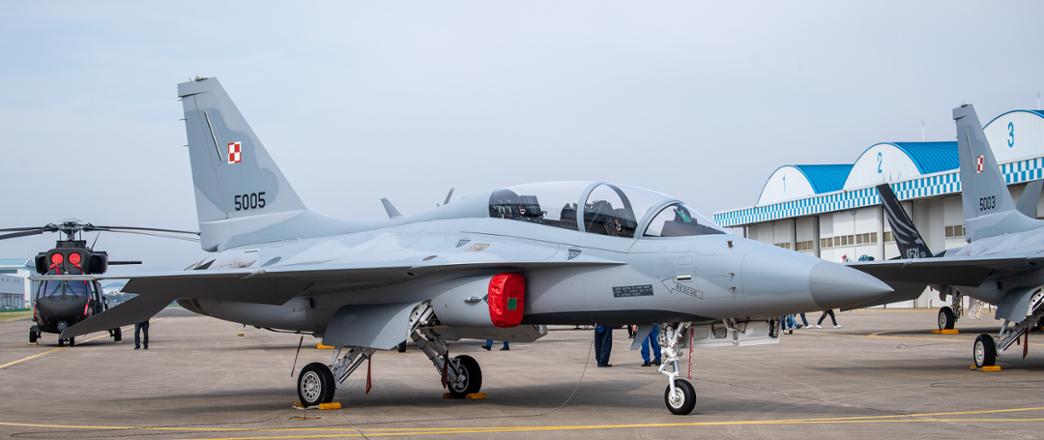
폴란드 FA-50 자료 사진. 출처: 폴란드 국방부 / Wikimedia Commons (CC0)
2. 현재 생산 및 개발 진행 상황
2026년 공개된 자료를 기준으로 보면 FA-50PL 사업은 개발·시험과 양산 준비가 진행 중이지만, 36대 각각의 조립 완료 수량은 공개적으로 확인되지 않습니다.
진행 항목
2026년 11월 기준
FA-50GF 12대
2023년 인도 완료
FA-50PL 36대
개발·생산 사업 진행 중
PhantomStrike AESA
시험기 미국 반입 및 통합 검증 진행 사실 확인
AIM-9X
통합 추진 및 초기 인도형 운용 계획
AIM-120C
미국 측 승인 진전, 후속 통합 예정
초도 FA-50PL 인도
2027년 7월부터 예정
KAI는 2026년 4월 레이더 통합이 계획대로 진행되고 있다고 밝혔으며, 9월 KAI 사장 인터뷰에서도 FA-50PL 지연을 인정하고 프로그램 관리와 공급망·인증 관리 개선의 필요성을 설명했습니다.
중요한 점은 기체 구조물 생산, 완성기 조립, 시험비행, 군 인도는 서로 다른 단계라는 것입니다. 현재 공개 자료만으로는 몇 대가 최종 조립됐는지, 몇 대가 생산라인에 있는지 확정할 수 없습니다.
3. 향후 인도 계획
2026년 1월 9일 KAI와 폴란드는 납품 일정을 변경하는 계약 부속합의를 체결했습니다.
연도
FA-50PL 36대 인도 계획
2025
당초 초도 인도 예정 — 기존 계획에서 연기됨
2027
7~12월 9대 인도 목표 — 폴란드군 작전사령관 발표
2028
잔여 기체 순차 인도 — 연도별 세부 물량 미공개
2029
초 전체 36대 인도 완료 목표 — 수정 계약 기준
폴란드군 이레네우시 노바크 작전사령관은 2026년 10월 인터뷰에서 2027년 7월부터 12월까지 FA-50PL 9대를 받을 예정이라고 밝혔습니다. 이후 잔여 27대는 2029년 초까지 인도하는 것이 수정된 계약 일정입니다.
4. 폴란드가 FA-50을 포기하거나 계약을 취소할 가능성은?
현재 확인된 상황은 계약 취소가 아니라 납기 변경 후 사업을 계속 추진하는 것입니다.
폴란드 입장에서 FA-50PL은 기존 MiG-29를 대체하고 F-16과 F-35를 보완할 경전투기입니다. 특히 AIM-120C 통합이 완료되면 가시거리 밖 공중전(BVR) 능력을 확보할 수 있어 활용도가 높아집니다. 다만 해당 미사일은 초기 인도 시점부터 운용되는 것이 아니라 후속 통합 대상으로 알려져 있습니다.
별도로 2026년 11월 16일 보도에서는 이미 인도된 FA-50GF 12대의 폴란드 현지 정비 계약이 아직 체결되지 않은 문제가 드러났습니다. 이는 FA-50PL 생산 지연과는 별개이지만, 폴란드 공군의 장기 운용과 KAI의 신뢰도에 영향을 줄 수 있는 사안입니다.
5. 앞으로 주목해야 할 사항
2026년 말~2027년 상반기: PhantomStrike 레이더 통합 시험과 기체 인증 진행 상황
2027년 7월: FA-50PL 초도 인도 일정 준수 여부
2027년 말: 계획된 9대의 실제 인도 여부
2028~2029년: 나머지 27대 인도 및 AIM-120C 무장 통합 진행 상황
종합 평가
KAI의 FA-50PL 사업은 기체 자체를 생산하지 못하는 문제라기보다, 미국산 첨단 장비와 무장을 통합하고 인증해야 하는 복잡한 국제 공동개발·생산 사업의 성격 때문에 지연된 것으로 볼 수 있습니다.
2026년 들어 미국 측 무장 통합 승인 문제에 진전이 있었고, 폴란드군도 2027년 9대 인도 계획을 구체적으로 밝혔다는 점은 긍정적입니다.
다만 현재 공개된 자료만으로는 36대 중 몇 대가 실제로 조립 중인지, 시험비행을 완료한 기체가 있는지 확인할 수 없습니다. 따라서 2027년 7월 초도기 인도와 2029년 초 전체 인도 완료는 확정된 실적이 아닌 현재 목표 일정으로 보는 것이 정확합니다.
국제투자대조표(IIP)의 대외금융자산은 정부·기업·금융기관·개인 등 거주자가 해외에 보유한 직접투자, 증권투자, 기타 금융자산 및 준비자산 등을 포함합니다. 외환보유액만을 뜻하지 않습니다.
한국은 2025년 기준 약 2.87조 달러로 세계 19위입니다. 아래 수치는 조 달러(USD) 단위이며 반올림했습니다.
순위
국가·경제권
해외 금융자산 (조 달러)
1
미국
42.91
2
영국
19.88
3
독일
17.02
4
룩셈부르크
16.16
5
프랑스
13.40
6
네덜란드
12.25
7
중국
11.79
8
일본
11.55
9
아일랜드
9.82
10
캐나다
8.27
11
홍콩
7.72
12
싱가포르
6.88
13
스위스
6.74
14
이탈리아
5.13
15
스페인
4.16
16
노르웨이
3.30
17
벨기에
3.12
18
호주
3.04
19
대한민국
2.87
20
스웨덴
2.58
참고: 아일랜드는 2024년 최신 가용 자료이며 다른 대부분은 2025년 자료입니다. 홍콩은 별도 경제권으로 집계합니다. 따라서 동일 기준일의 엄밀한 국가 순위와는 차이가 있을 수 있습니다.
한국의 대외금융자산과 순대외금융자산
한국은행의 2025년 말 잠정 통계에 따르면 대외금융자산은 2조 8,752억 달러, 대외금융부채는 1조 9,710억 달러, 순대외금융자산은 9,042억 달러입니다.
대외금융자산은 해외에 보유한 금융자산의 총액이고, 순대외금융자산은 여기에서 외국인이 한국에 보유한 금융자산에 해당하는 대외금융부채를 차감한 값입니다. 총액이 크다고 반드시 순자산이 큰 것은 아닙니다. 미국처럼 해외 자산이 매우 많아도 대외 금융부채가 더 큰 국가가 있습니다.
어떻게 해석해야 할까?
미국의 해외 금융자산은 한국의 약 15배입니다. 룩셈부르크, 아일랜드, 홍콩, 싱가포르처럼 국제금융 중심지 역할을 하는 경제권은 국내 경제 규모에 비해 대외금융자산이 크게 집계될 수 있습니다. 국가의 대외 재무건전성을 살필 때는 해외 금융자산 총액뿐 아니라 순대외금융자산, GDP 대비 비율, 자산 구성도 함께 확인해야 합니다.
가스터빈은 공기를 압축하고 연료를 연소시킨 뒤 고온 가스로 터빈을 회전시키는 장치다. 항공용 제트엔진과 발전용 대형 가스터빈은 공통 원리를 사용하지만 개발 역사와 설계 목표가 다르다. 이 글에서는 영국·미국·독일·일본·대한민국의 개발사를 중심으로, 이탈리아와 스위스의 역할까지 살펴본다.
제트엔진 참고 사진: Joao / Unsplash. 각 제조사의 특정 모델 사진은 아님.
가스터빈 작동 원리
압축기 → 연소기 → 터빈 → 발전기 또는 추진장치 순서로 에너지가 전달된다. 핵심 기술은 압축기 효율, 안정적인 연소, 고온부품 냉각, 초내열합금, 진동 제어다.
주요 역사 연표
연도
국가
사건
1791
영국
존 바버의 초기 가스터빈 특허
1930
영국
휘틀의 터보제트 특허
1939
독일
He 178 터보제트 항공기 비행
1939
스위스
발전용 가스터빈 상업운전
1949
미국
Belle Isle 발전용 가스터빈
2019
한국
국산 대형 발전용 가스터빈 개발 성과
2023
한국
김포열병합 국산 가스터빈 상업운전
1. 영국: 프랭크 휘틀과 터보제트의 개척
1930년 영국 공군 장교 프랭크 휘틀은 터보제트 특허를 취득했다. 1936년 Power Jets를 설립하고 1937년 실험용 엔진을 작동시켰다. 1941년 Gloster E.28/39의 비행으로 실용 가능성을 입증했다. 전후 Rolls-Royce는 Conway, RB211, Trent 계열을 통해 민간 항공기용 고효율 터보팬 기술을 발전시켰다. 3축 구조와 고온 터빈 소재·냉각 기술이 대표적 성과다.
2. 미국: 발전용 가스터빈의 대규모 산업화
제2차 세계대전 중 영국의 제트엔진 기술을 도입한 GE는 항공용 엔진 제작 경험을 산업용으로 확장했다. 1949년 오클라호마 Belle Isle 발전소에 3.5MW급 전력회사용 가스터빈이 설치됐다. 이후 가스터빈 배기가스로 증기를 만들어 증기터빈까지 돌리는 복합화력발전이 확산됐다. F급, H급, HA급으로 발전하면서 고온 내열합금, 열차폐 코팅, 냉각 구조, 저NOx 연소기와 운전 제어 기술이 핵심 경쟁력이 됐다.
3. 독일: 초기 제트엔진과 정밀 터보기계
1904년 프란츠 슈톨체의 초기 가스터빈 실험은 실용화 이전 단계의 도전이었다. 한스 폰 오하인의 연구를 바탕으로 1939년 8월 Heinkel He 178이 터보제트 추진 항공기로 최초 비행했다. 전쟁 중 Junkers Jumo 004와 같은 축류식 엔진도 개발됐다. 전후 Siemens 계열은 발전용 가스터빈과 발전기·증기터빈·제어시스템을 통합하는 기술을 발전시켰으며, 오늘날 H급·HL급과 저배출·수소 혼소 기술을 추진하고 있다.
4. 일본: 기술 도입에서 독자적인 J급 개발까지
미쓰비시중공업은 1961년 웨스팅하우스와 기술제휴를 체결했고 1963년 초기 상업용 장비를 공급했다. 이후 압축기, 연소기, 고온 터빈과 정밀 제조기술을 내재화했다. 1976년 1,000°C급 MW-701B, 1984년 1,150°C급 MW-701D, 1990년대 F·G급을 거쳐 2011년 1,600°C급 M501J 검증운전에 이르렀다. JAC 계열과 수소 혼소 개발은 고온·고효율과 탈탄소 연료 대응의 연장선이다.
5. 대한민국: 대형 발전용 가스터빈 국산화
한국 발전소는 오랫동안 해외 가스터빈 제조사에 의존했다. 두산중공업(현 두산에너빌리티)은 2013년경 대형 발전용 가스터빈 독자 개발을 본격화했고, 2019년 DGT6-300H 개발 성과를 발표했다. 김포열병합발전소의 약 270MW급 국산 가스터빈은 2023년 7월 상업운전을 시작했다. 이후 380MW급 후속 모델 공급을 추진했다. 장기 신뢰성, 고온부품 수명, 해외 정비·서비스망, 수소 혼소가 남은 과제다.
6. 이탈리아와 스위스를 함께 봐야 하는 이유
1939년 스위스 Brown Boveri는 발전용 가스터빈 상업운전 역사에서 중요한 이정표를 세웠다. 이탈리아 Ansaldo Energia는 유럽의 산업용 터보기계 기술과 인수·통합한 기술 계보를 바탕으로 GT26·GT36 등 대형 발전용 가스터빈 사업을 전개했다. 한국을 ‘세계 다섯 번째 대형 발전용 가스터빈 독자 개발국’이라고 소개할 때는 통상 미국·독일·일본·이탈리아를 앞선 국가로 언급한다. 이는 모든 가스터빈의 최초 발명국 순위가 아니다.
국가별 대표 제조사와 제품군
국가
대표 제조사
제품군
미국
GE Vernova
HA
독일
Siemens Energy
HL
일본
Mitsubishi Power
J/JAC
이탈리아
Ansaldo Energia
GT36
한국
두산에너빌리티
DGT6-300H 및 후속 모델
결론
가스터빈은 한 국가가 단독 발명한 기술이 아니라 여러 나라가 항공용과 발전용으로 발전시킨 기술이다. 한국의 ‘세계 다섯 번째’라는 표현은 대형 발전용 가스터빈의 독자 개발 역량에 관한 것이지, 모든 가스터빈의 발명 순위가 아니다. 실제 경쟁력은 설계·제작뿐 아니라 장기 운전 데이터와 유지보수 능력으로 결정된다.
방공식별구역 설명용 전투기 사진 (F-22, 대한민국 공군 기종이 아닌 참고 이미지). 사진: John Torcasio / Unsplash
KADIZ(Korea Air Defense Identification Zone)는 대한민국이 영공으로 접근하는 항공기를 조기에 식별하고 방공 대비 태세를 유지하기 위해 설정한 한국방공식별구역입니다. KADIZ는 영공과 다르며, KADIZ 진입만으로 영공 침범이 되는 것은 아닙니다.
1. KADIZ의 목적
접근 항공기의 위치·국적·비행 경로 조기 식별
영공 방어를 위한 대비 시간 확보
교신과 감시를 통한 우발적 군사 충돌 위험 완화
주변 공역의 군사 활동 감시
2. KADIZ는 어디까지인가?
한국방공식별구역은 한반도 주변의 동해·서해·남해 상공에 걸쳐 있습니다. 2013년 남쪽 경계를 조정하면서 이어도 수역 상공, 마라도와 거제도 남쪽 홍도 주변 영공을 포함했습니다. 이어도는 수중 암초이므로 해당 수역 상공을 KADIZ에 포함한 것이 영토나 영공의 확장을 뜻하지는 않습니다.
중국은 2013년 동중국해 방공식별구역을 선포했습니다. 이어도 주변에는 한중 방공식별구역이 겹치는 부분이 있습니다. 일본의 방공식별구역과도 인접 공역에서 조정 문제가 제기되어 왔습니다. 방공식별구역은 영토 경계가 아니므로 중첩이 곧 영유권이나 주권의 중첩을 의미하지는 않습니다.
6. 외국 군용기가 KADIZ에 진입하면?
레이더 등으로 항적 탐지
국적·위치·비행 경로 식별 및 필요시 교신
상황에 따라 전투기 출격과 근접 감시
영공 침범 여부와 위협 수준 판단 후 대응
실제 대응 절차는 상황에 따라 달라질 수 있습니다. KADIZ 진입 보도와 영공 침범 보도는 구별해서 읽어야 합니다.
7. 민간항공과 FIR의 차이
FIR(Flight Information Region, 비행정보구역)은 항공교통 업무와 비행정보 제공 등을 위한 구역으로, 군사적 방공식별을 위한 KADIZ와 목적이 다릅니다. 2013년 정부는 KADIZ 남쪽 경계를 인천 FIR과 일치시키면서 민간항공기 운항에 제한을 가하지 않는다고 설명했습니다.
핵심 정리
KADIZ는 영공 바깥에서 접근하는 항공기를 미리 식별하기 위한 방공 구역입니다. 2013년에는 이어도·마라도·홍도 주변을 포함하도록 확대됐습니다. 그러나 KADIZ는 대한민국 영토나 영공의 확장을 의미하지 않습니다.
한국의 천궁-II(M-SAM II)와 미국의 패트리어트 PAC-3 MSE는 모두 방공·미사일 방어체계이지만, 요격탄의 단가와 계약 구성, 운용 목적이 다릅니다. 공개 자료를 토대로 가격을 비교합니다.
방공체계 관련 참고 이미지. 실제 천궁-II 또는 패트리어트 장비를 특정한 사진은 아닙니다. 사진: Gabriel Vasiliu / Unsplash.
1. 요격미사일 가격 비교
항목
천궁-II
패트리어트 PAC-3 MSE
공개 보도상 발당 추정가
약 110만 달러
약 370만~400만 달러
원화 예시(1달러=1,380원 가정)
약 15.2억 원
약 51.1억~55.2억 원
단가 비율
기준
약 3.4~3.6배
주의: 위 단가는 서로 다른 공개 보도 및 조달 조건을 바탕으로 한 대략적인 비교입니다. 특히 미국 육군의 2026 회계연도 예산 자료에는 PAC-3 MSE 미사일 하드웨어 단가가 약 387만 달러로 제시되어 있으나, 사업 전체 비용을 배분한 단가는 더 높습니다. 실제 수출가격은 계약에 따라 달라집니다.
2. 천궁-II 사우디 수출 계약
사우디아라비아의 천궁-II 10개 포대 계약은 총 약 32억 달러로 알려져 있습니다. 단순히 10으로 나누면 포대당 약 3억 2천만 달러(가정 환율 기준 약 4,416억 원)입니다. 다만 레이더·발사대·지휘통제장비·미사일·지원 요소가 포함될 수 있어 순수 포대 장비 가격이라고 단정할 수 없습니다.
3. 패트리어트 PAC-3 MSE 대형 계약
2025년 9월 미 육군은 록히드마틴과 PAC-3 MSE 1,970발 및 관련 하드웨어에 관한 98억 달러 계약을 체결했습니다. 단순 계산하면 발당 약 497만 달러이지만, 관련 하드웨어가 포함되어 있으므로 순수 미사일 가격은 아닙니다.
2026년 1월 미국 정부는 사우디아라비아에 PAC-3 MSE 730발 및 관련 장비·지원 서비스를 최대 90억 달러에 판매할 수 있도록 승인했습니다. 이는 판매 가능 승인으로, 최종 체결·인도 확정과 구별해야 합니다.
4. 어느 체계가 더 경제적인가?
공개된 발당 가격만 놓고 보면 천궁-II가 상대적으로 저렴합니다. 그러나 요격 성능, 교전 고도와 거리, 방어 대상, 레이더, 탄약 비축, 운용·정비비, 기존 방공망과의 통합까지 고려해야 총소유비용을 판단할 수 있습니다. 두 체계가 동일한 임무와 성능을 제공한다는 뜻은 아닙니다.
5. 결론
천궁-II는 요격탄 단가 경쟁력이 강점이며, PAC-3 MSE는 별도의 고성능 미사일 방어 요구에 대응하는 체계입니다. 포대 단위 계약과 미사일 단위 조달 계약을 직접 나누어 비교하면 오해가 생길 수 있으므로 계약 구성과 기준 연도를 반드시 함께 확인해야 합니다.
주식처럼 매수·매도할 수 있는 ETF와 ETN은 이름도 비슷하고 지수를 추종한다는 공통점이 있습니다. 하지만 ETF는 펀드, ETN은 증권회사가 발행하는 채무증권으로 투자 구조와 위험이 다릅니다.
ETF와 ETN 투자 비교를 위한 금융시장 이미지. 사진: Anne Nygård / Unsplash
1. ETF와 ETN의 차이 한눈에 보기
구분
ETF
ETN
정식 명칭
Exchange Traded Fund
Exchange Traded Note
한국어
상장지수펀드
상장지수증권
법적 성격
집합투자증권(펀드)
발행사 채무증권
주체
자산운용사
증권회사
자산 구조
실물 자산 보유 또는 합성 운용
발행사가 지수 연동 수익 지급 약속
발행사 신용위험
재산 분리 보관으로 상대적으로 작음
발행 증권회사 신용위험 존재
만기
통상 없음
있음
지수 추종
추적오차 발생 가능
약정된 지수 수익률에 연동(비용 등 반영)
원금 보장
없음
없음
2. 실제 투자 구조의 차이
ETF: 투자자 → ETF 펀드 → 주식·채권 등 편입 자산(또는 파생계약). 펀드 재산은 법에 따라 별도로 보관됩니다.
ETN: 투자자 → 증권회사가 발행한 증권 → 기초지수 성과에 연동된 금액 지급. 기초자산을 직접 보유하고 있어야 하는 것은 아니며 발행사 지급능력이 중요합니다.
3. 1,000만 원 투자 시 예시
예를 들어 두 상품이 동일한 지수를 추종하고 지수가 10% 오른다면, 단순 계산상 투자금 1,000만 원은 약 1,100만 원이 됩니다. 실제 수익은 보수·제비용·세금·추적 차이·시장가격과 지표가치의 괴리 등으로 달라집니다. ETN은 발행사가 채무를 이행하지 못할 경우 지수가 상승했더라도 손실이 발생할 수 있습니다.
4. 어느 쪽이 더 안전할까?
같은 기초지수와 유사한 조건이라면 발행사의 신용위험 측면에서는 ETF가 일반적으로 유리합니다. 하지만 ETF 역시 편입 자산의 가격이 떨어지면 원금 손실이 발생합니다. 합성 ETF에는 거래상대방 위험이 있을 수 있고, 레버리지·인버스 상품은 ETF든 ETN이든 높은 위험을 수반합니다.
5. 투자 목적별 선택
장기 분산투자: 비용이 낮고 거래량이 충분한 일반 ETF를 우선 검토
미국 S&P500·나스닥100 등 지수 투자: 동일 지수 ETF들 사이에서 보수·추적·거래량 비교
채권·배당·금리형: 기초자산, 분배금과 과세 방식 확인
금·원유·특수지수: ETF와 ETN의 투자 구조와 비용을 비교
레버리지·인버스: 일간 수익률 추종과 복리 효과 등 위험을 이해한 뒤 신중히 접근
6. 투자 전 꼭 확인할 항목
무엇을 추종하는가: 기초지수와 구성 방법
얼마나 드는가: 총보수, 제비용, 거래비용
잘 거래되는가: 거래량, 호가 스프레드, 괴리율
어떤 위험이 있는가: 레버리지, 선물 롤오버, 환율, 신용위험
ETN이라면: 발행 증권회사 신용도와 만기일·조기상환 조건
세금: 국내주식형인지 해외지수·원자재·채권형인지 등 상품별 과세 차이
7. 결론
일반적인 장기 분산투자에는 ETF를 우선 검토하는 것이 합리적입니다. ETN은 ETF로 접근하기 어려운 특정 기초지수나 전략에 투자할 때 선택지가 될 수 있지만, 발행사의 신용위험과 만기를 반드시 확인해야 합니다. 결국 상품명만으로 선택하지 말고 기초지수·비용·유동성·위험 구조를 함께 비교해야 합니다.
참고로 CD금리 연동 상품도 ETF와 ETN 형태가 있을 수 있습니다. 이 경우 같은 금리를 추종하더라도 비용, 지표가치 괴리, 발행사 위험 및 과세 차이를 비교해야 합니다.
※ 본 글은 금융상품의 구조를 설명하는 일반 정보이며 특정 상품의 매수·매도를 권유하지 않습니다. 상품별 투자설명서와 공시를 확인하세요.
바나나맛 우유의 풍미는 우유의 부드러운 맛, 당류의 단맛, 바나나향료가 함께 만들어 냅니다. 일부 제품에는 바나나농축과즙도 들어갑니다. 제품별 원재료는 포장지 표시를 확인해야 합니다.
바나나의 자연적인 향을 만드는 여러 화합물 중 하나가 아세트산 이소아밀입니다. 사진: Anastasia Eremina / Unsplash
아세트산 이소아밀이란?
아세트산 이소아밀(Isoamyl acetate, 화학식 C7H14O2, CAS 123-92-2)은 잘 익은 바나나를 연상시키는 향을 가진 에스터 화합물입니다. 실제 과일에도 존재하며 식품용 향료로 사용됩니다. 다만 바나나향료는 이 성분 하나가 아니라 여러 향기 성분의 배합일 수 있습니다.
많이 먹어도 안전할까?
정상적인 식품 제조 기준에 맞게 소량 사용하는 것과 향료 원액을 대량으로 먹는 것은 전혀 다릅니다. 미국 FDA의 21 CFR §172.515는 아세트산 이소아밀을 합성 향료 목록에 포함하며, 의도한 효과에 필요한 최소량을 우수제조관리기준에 따라 사용하도록 규정합니다.
상황
주의점
시판 바나나맛 우유를 통상적으로 섭취
정상 사용량의 향료 자체로 인한 위험은 일반적으로 낮음
가당 바나나맛 우유를 여러 개 마심
향료보다 당류 및 총열량 섭취를 확인할 필요
고농도 향료나 원액을 직접 섭취
안전하지 않으며 위장 자극 등 유해 증상 가능
발암성이나 체내 축적은?
일반적인 식품 향료 사용 수준에서 사람에게 암을 일으킨다는 확립된 근거는 없습니다. 체내에서 에스터 가수분해 및 후속 대사 과정을 거치지만, 이것이 무제한 섭취의 안전성을 보장하지는 않습니다. 섭취량과 농도가 중요합니다.
결론
바나나맛 우유를 정상적으로 마신다면 바나나향료를 지나치게 걱정할 필요는 없습니다. 매일 마실 때에는 제품 영양정보의 당류와 열량을 확인하고, 식품용 향료라도 원액을 직접 마시지 마세요.
1억원을 1년간 운용하고 비용을 빼기 전 수익을 3%로 맞추면, 일반 과세계좌 기준 세후 순수익은 정기예금 253만 8,000원, 키움 CD금리투자 ETN 252만 1,080원, KODEX CD금리액티브(합성) ETF 약 251만 1,943원입니다. 이 차이는 비교용 가정에서 나온 값입니다. 실제로는 금리가 고정되는지, 돈이 언제 들어오는지, 예금자보호가 적용되는지가 더 큰 차이입니다.
비교의 출발점: 연 3%의 의미
세 상품 모두 1억원에 3%를 곱해 비용 차감 전 수익을 300만원으로 놓았습니다. 정기예금은 1년 고정금리 3%를 실제로 약정해 만기까지 유지하는 상황을 가정했습니다. ETN과 ETF의 3%는 비교를 위해 설정한 비용 차감 전 1년 단리 수익률입니다. 현재 금리나 확정 수익률이 아닙니다. 실제 CD금리 지수는 일별로 수익을 누적하고 CD금리도 수시로 바뀝니다. 계산에는 일복리, 분배금 재투자, 매매수수료, 호가 차이, 괴리율, ETF의 별도 증권거래비용 및 매수 후 남는 현금을 반영하지 않았습니다.
1억원·1년 세전 및 세후 수익 비교
비교 항목
키움 CD금리투자 ETN
KODEX CD금리액티브(합성) ETF
은행 정기예금
비용 차감 전 수익
3,000,000원
3,000,000원
3,000,000원
적용한 연간 비용률
0.02%
0.0308%
별도 운용보수 없음
비용 환산액
20,000원
30,800원
0원
비용 차감 후 세전 수익
2,980,000원
2,969,200원
3,000,000원
예상 원천징수세액
458,920원
457,257원
462,000원
세후 순수익
2,521,080원
2,511,943원
2,538,000원
세후 순수익률
2.5211%
2.5119%
2.5380%
1억원·1년·비용 차감 전 3% 단리 가정. 금액은 원 단위 반올림.
비용 환산액은 1억원에 각 연간 비용률을 곱한 단순 추정치입니다. ETN과 ETF는 1년 뒤 장내 매도를 가정했습니다. 세금은 비교를 위해 비용 차감 후 수익 전부에 15.4%(지방소득세 포함)를 적용했습니다. 예금에는 통상 이자소득세가 원천징수됩니다. 이 ETN과 ETF를 장내 매도할 때는 일반적으로 실제 매매차익과 보유기간 과세표준 증가분 중 작은 양의 금액을 기준으로 배당소득세를 원천징수합니다. ETF 현금 분배금에도 과세 기준에 따라 지급 시 원천징수가 적용됩니다. 실제 ETF 수익은 매매손익과 분배금을 합해 보되, 원천징수는 각각의 과세 기준에 따라 계산됩니다. ISA 등 절세계좌나 금융소득 종합과세에 따른 차이는 반영하지 않았습니다. 키움증권 ETN 안내 · 삼성자산운용 ETF 세금 안내
실제 상품 조건: 보수와 수익을 받는 방식
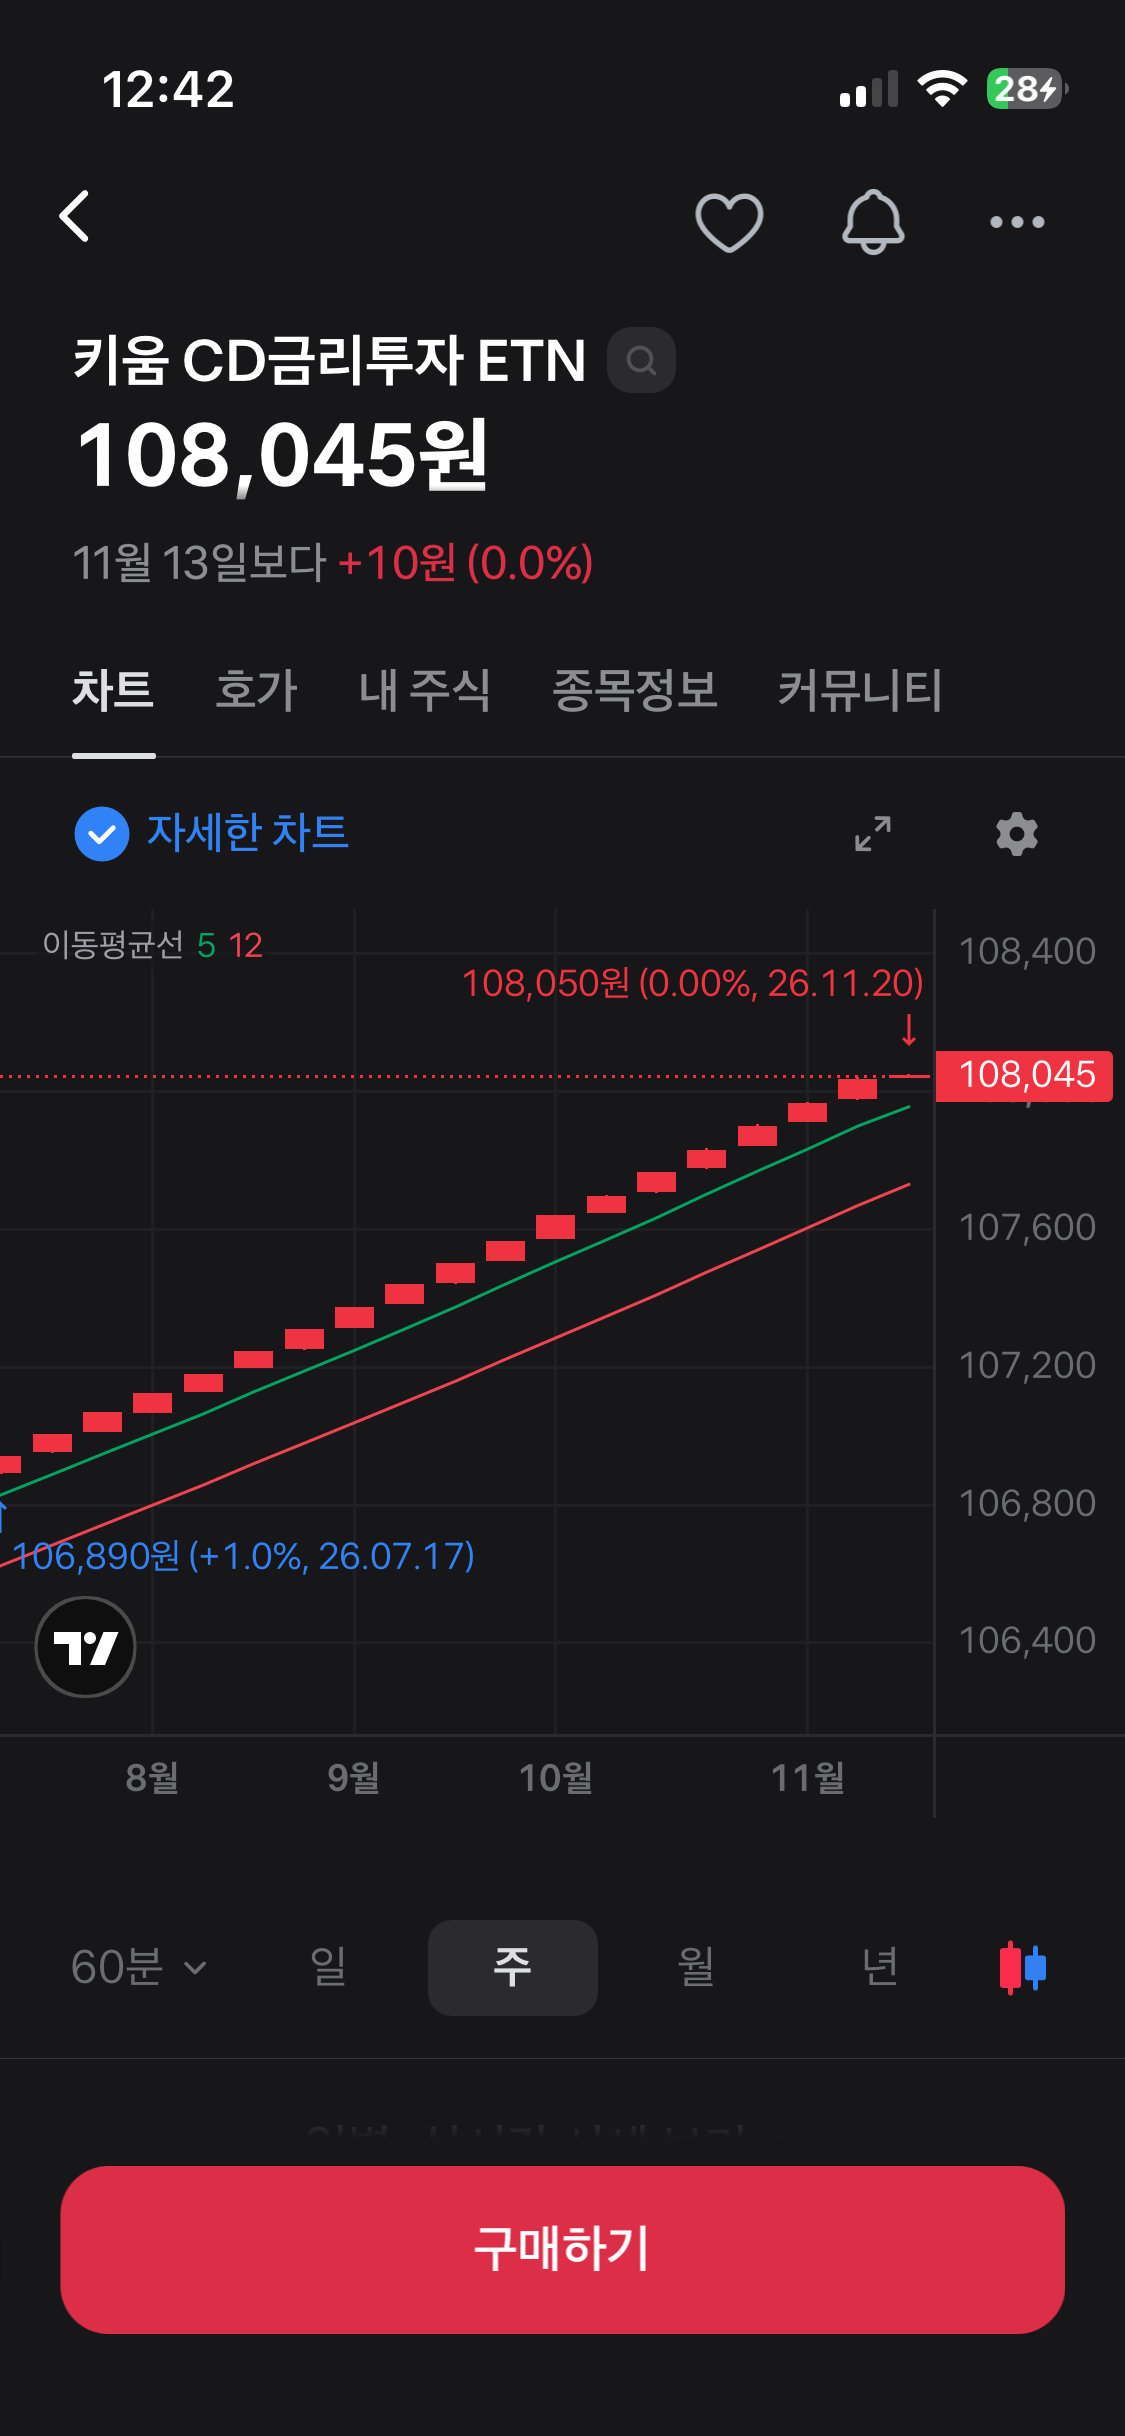
키움 CD금리투자 ETN(760009). CD 91일물 수익률을 반영하는 iSelect CD수익률 총수익 지수에 연동하며, 투자설명서상 연간 제비용은 0.02%입니다. 정기 현금 분배를 받는 구조가 아니며, 누적 수익과 비용이 지표가치에 반영됩니다. 장내 매도 때는 실제 거래가격으로, 만기 보유 시에는 약정된 방식에 따라 상환됩니다. 발행사인 키움증권의 신용위험과 지표가치 대비 시장가격 괴리가 있으며, 원금 손실 가능성이 있으며 예금자보호 대상이 아닙니다. 키움증권 투자설명서
키움 CD금리투자 ETN 주봉 차트(2026년 11월 16일 화면). 표시 가격 108,045원. 과거 가격 흐름이며 향후 수익을 보장하지 않습니다.
KODEX CD금리액티브(합성) ETF(459580). CD 91일물 금리를 반영하는 KAP 양도성예금증서(CD)금리지수를 비교지수로 삼는 합성 ETF입니다. 삼성자산운용의 2026년 10월 공지 기준 총보수는 연 0.02%, 기타비용 0.0108%를 포함한 합성총보수는 연 0.0308%입니다. 직전 회계연도 증권거래비용 0.0069%는 별도로 공시됐습니다. 이를 같은 비율로 추가 적용하면 표의 ETF 세후 수익은 약 250만 6,106원으로 낮아지지만, 해당 비용은 앞으로 고정되는 요율이 아닙니다.
ETF는 월말 분배형으로, 매월 마지막 영업일을 지급 기준일로 삼습니다. 2026년 10월 공지 분배금은 주당 2,865원이었으며 매달 금액이 달라질 수 있습니다. 분배금은 총수익의 일부이고, 분배락 때 기준가격에 분배 효과가 반영됩니다. 합성 구조에서는 스왑 거래상대방의 신용위험이 있고, 시장가격 괴리와 원금 손실 가능성도 있습니다. 예금자보호 대상이 아닙니다. 삼성자산운용 2026년 10월 비용·분배금 공시 · 월말 분배 기준일 안내
은행 정기예금. 특정 은행 상품을 선정하지 않았습니다. 연 3% 고정금리, 만기일시지급식 예금을 가정했으며 약정대로 1년을 채우면 세전 이자 300만원에서 세금 46만 2,000원을 뺀 253만 8,000원을 받습니다. 실제 가입 금리와 우대 조건, 중도해지 이율은 은행과 상품에 따라 다릅니다.
예금자보호 1억원: 이자까지 한도에 포함
2025년 9월 1일부터 보호 대상 예금은 1인당 금융회사별로 원금과 소정의 이자를 합쳐 1억원까지 보호됩니다. 같은 은행의 여러 지점이나 계좌에 든 보호 대상 예금은 합산합니다. 보호 이자는 약정이율과 예금보험공사가 정하는 이율 중 낮은 이율을 기준으로 하므로 만기 약정이자와 다를 수 있습니다. 한 은행에 원금 1억원을 넣으면 원금만으로 한도가 차므로 이자를 위한 여유가 없습니다. 다른 예금 잔액이 없고 약정이율 3%를 그대로 반영해 여유를 계산한다면, 원금을 한 은행에 약 9,700만원으로 두고 나머지를 다른 금융회사에 나누어 예치하는 방법을 검토할 수 있습니다. 금융위원회 예금보호한도 문답
결론: 만기까지 묶을 수 있는지부터 확인
1년 후 사용할 돈이고 연 3% 예금을 실제로 가입할 수 있다면, 이 가정에서는 정기예금의 세후 수익이 ETN보다 16,920원, ETF보다 약 26,057원 높습니다. 1억원을 넣을 때는 이자와 기존 예금 잔액까지 합산해 보호 한도를 확인하세요. 중간에 돈을 써야 할 수 있다면 ETN과 ETF는 거래소에서 매도할 수 있다는 장점이 있습니다. 이 경우 매도 가격과 결제 시점, 예금자보호가 없다는 점을 함께 비교해야 합니다. 매달 현금이 필요하다면 ETF의 월말 분배 방식을, 정기 분배 없이 지표가치에 수익이 쌓이는 방식을 원한다면 ETN의 구조를 확인하세요.
구매자에게 가장 큰 위험은 대금을 먼저 송금했는데 명의이전이 불가능해지는 상황입니다. 판매자와 함께 차량등록사업소에 방문해 이전등록 가능 여부를 확인하고, 현장에서 송금한 뒤 즉시 이전등록을 완료하는 방식을 권장합니다. 서류 접수만으로 등록 완료가 보장되는 것은 아닙니다.
1. 가장 안전한 거래 순서
사전 확인: 자동차등록증, 등록원부 갑·을부, 판매자 신분증, 압류·저당, 사고·침수 이력, 주행거리 확인
실차 점검: 차대번호 대조, 시운전, 필요시 정비소 점검
계약서 작성: 매매금액, 송금 조건, 하자 고지, 인도 시점, 등록 불가 시 환불 규정 명시
보험 준비: 매수자 의무보험 가입 및 보장 개시 시점 확인
등록기관 동행: 판매자와 함께 이전등록 서류 및 처리 가능 여부 확인
현장 계좌이체: 이전등록 요건 충족을 확인한 뒤 판매자 본인 명의 계좌로 송금
등록 완료: 세금·수수료 납부 및 새 자동차등록증에서 소유자 확인
차량 인수: 열쇠·보조키·약정 부속품을 받고 인수인계 시간 기록
2. 2,000만 원 차량 대금 지급 예시
단계
구매자 행동
지급액
계약 및 점검
차량·서류 확인
0원 권장
등록사업소 방문
이전등록 가능 여부 확인
0원
등록 처리 직전
판매자 본인 계좌로 이체
2,000만 원
명의이전 완료
새 등록증 확인
추가 지급 없음
이는 법률상 강제된 순서가 아니라 양측이 합의하는 안전한 거래 방식입니다. 판매자가 동의한다면 이전등록 완료와 대금 지급을 더 밀접하게 연계하거나 신뢰할 수 있는 에스크로를 검토할 수 있습니다. 거래 전 은행 1일 이체한도를 확인하고, 송금 메모에는 차량번호와 매매대금을 기재하며 이체확인증을 보관하세요.
3. 사기 방지 체크리스트
차량 구매 전 엔진과 주요 부품 점검 (사진: Kate Ibragimova / Unsplash)
판매자 신분증과 등록증상 소유자 일치
자동차등록원부 갑부의 압류·소유권 사항, 을부의 저당권 확인
차대번호·주행거리·사고 및 침수 이력 확인
시운전과 정비소 점검 실시
매수자 보험 가입 및 세금·수수료 준비
제3자 명의 계좌 송금 요구 거절
등록기관에서 이전 가능 여부를 확인하기 전 전액 선입금 금지
명의이전 완료 후 열쇠와 차량 인수
저당이나 압류가 남아 있거나, 판매자가 본인 확인·점검·등록기관 동행을 거부하면 문제를 해결할 때까지 거래를 중단하세요. 보험 이력에 사고가 없다고 해서 무사고가 보장되는 것은 아닙니다.
매수인은 자동차등록관청에서 이전등록에 필요한 요건이 충족되었음을 확인한 후 매도인 본인 명의 계좌로 대금을 지급하며, 매도인은 입금 확인 즉시 이전등록에 협조한다.
제2조 명의이전 불가
매도인의 소유권 문제, 압류·저당·체납 또는 매도인 측 서류 미비로 이전등록이 불가능하면 매수인은 계약을 해제할 수 있고, 매도인은 수령한 대금을 해제 통지 후 1영업일 이내에 반환한다.
제3조 차량 상태 고지
매도인은 자신이 아는 주요 사고·침수·화재·주행거리 조작·엔진 및 변속기 중대 결함을 사실대로 고지하고 계약서에 기재한다. 고의로 숨긴 중대한 하자에 대해서는 관련 법령에 따른 책임을 부담한다.
제4조 권리 제한
매도인은 이전등록 완료 시점까지 매수인의 권리를 침해하는 압류·저당 등 권리 제한을 해소한다.
제5조 차량 인도와 비용
양측은 인도 일시를 기록한다. 인도 전 차량 사용으로 발생한 비용은 당사자 간 매도인이, 인도 후 발생한 비용은 매수인이 최종 부담하기로 하되 법령상 대외적 납부의무는 별개로 한다.
제6조 부속품과 서류
명의이전 완료 후 매도인은 차량, 열쇠·보조키, 등록증 및 약정한 부속품을 인도한다. 양측은 서명한 계약서와 특약서 각 1부를 보관한다.
위 특약은 참고용 합의 문구이며 실제 계약 조건과 차량 상태에 맞게 조정해야 합니다. 모든 하자에 대해 자동 환불이 보장되는 것은 아닙니다.
5. 준비서류 및 비용
일반적으로 매도인·매수인의 신분증, 자동차양도증명서, 이전등록신청서, 매수자의 의무보험 가입 등이 필요합니다. 당사자가 방문하지 않는 경우 위임장·인감 관련 서류 등 추가 서류가 필요할 수 있으므로 관할 등록기관에 사전 확인하세요.
일반적인 비영업용 승용차 취득세율은 7%로, 과세표준 2,000만 원이라면 140만 원입니다. 실제 과세표준·감면·공채·수수료는 별도 확인해야 합니다. 매매로 취득한 자동차의 이전등록 신청기한은 원칙적으로 매수한 날부터 15일 이내지만 직거래는 당일 완료하는 것이 안전합니다.
6. 차량등록사업소에서 이렇게 요청하세요
“개인 간 중고차 매매입니다. 판매자와 구매자가 모두 방문했고, 대금은 아직 송금하지 않았습니다. 압류나 저당, 서류 문제 없이 이전등록이 가능한지 먼저 확인하고 현장에서 송금한 뒤 바로 이전등록을 완료하고 싶습니다.”
결론: 평일 업무시간에 판매자와 함께 방문해 이전등록 가능 여부를 확인한 다음 현장 송금과 명의이전을 연속으로 마무리하고, 이체확인증·계약서·양도증명서·새 자동차등록증을 보관하세요.
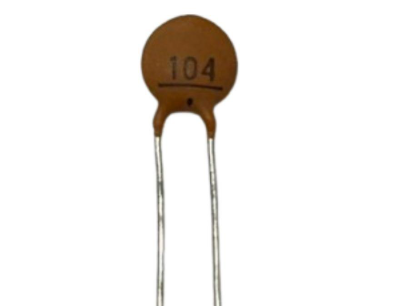
선풍기 속도 조절 스위치 기판에서 분리한 갈색 원판형 부품에 104가 표시되어 있다. 외형상 세라믹 디스크 콘덴서로 추정되며, 104는 정전용량을 나타낸다.
104 표시 읽는 방법
10 × 10⁴ pF = 100,000pF = 100nF = 0.1µF. 다만 이 숫자만으로 정격전압이나 안전규격은 알 수 없다.
기판 사진에서 확인한 구성
사용자가 제공한 기판 앞면에는 긴 제어 IC, 버튼, 빨간 LED, 저항, 전해콘덴서, 노란색 사각 콘덴서, 부저와 작은 보조기판이 보인다. 뒷면에는 배선 패턴과 납땜부가 있다. 확대 사진의 IC 아래 갈색 변색 부근이 제거 위치로 지목되었지만, 실제 콘덴서 두 단자의 납땜 지점과 연결 회로는 사진만으로 확정할 수 없다. 변색도 열손상이라고 단정할 수 없다.
대체 가능한 부품은?
회로 위치
대체품 판단
저전압 제어·필터 회로
0.1µF 세라믹 콘덴서 중 기존 정격전압 이상, 적절한 특성의 제품
AC 220V 전원선 L-N 사이
0.1µF X2 안전규격 콘덴서(예: 275VAC/305VAC), 기존 안전규격 확인 필요
TRIAC·모터 제어 스너버
기존 제품의 전압·펄스 내구성·안전등급 및 회로 설계에 맞는 부품
주의: 104 50V를 AC 220V에 직접 연결해서는 안 된다. 500V DC나 1kV DC 표기만으로 X2 안전규격 콘덴서를 대체할 수도 없다. 선풍기 모터용 1.5~2µF 등의 운전 콘덴서와도 다른 부품이다.
안전한 점검 순서
전원 플러그를 뽑고 잔류 전하를 주의한다.
제거된 두 단자의 기판 앞·뒷면 위치와 패턴을 확인한다.
기존 부품의 다른 표기, 회로도 또는 동일 모델 부품으로 정격전압과 안전규격을 확인한다.
정격이 확인되지 않으면 임의로 교체해 통전하지 말고 전문 수리업체에 의뢰한다.
결론
사진의 104 표기로 확인되는 것은 0.1µF(100nF) 용량이다. 실제 대체 부품은 해당 단자가 AC 전원선에 걸리는지, 저전압 제어부인지, 스너버 회로인지 확인한 후 결정해야 한다. 현재 제공된 사진만으로 특정 정격전압 제품을 확정 추천할 수 없다.
자료: 실제 선풍기 기판 및 분리 부품의 사용자 제공 사진을 바탕으로 한 설명. 사진은 별도 업로드 후 추가 예정.
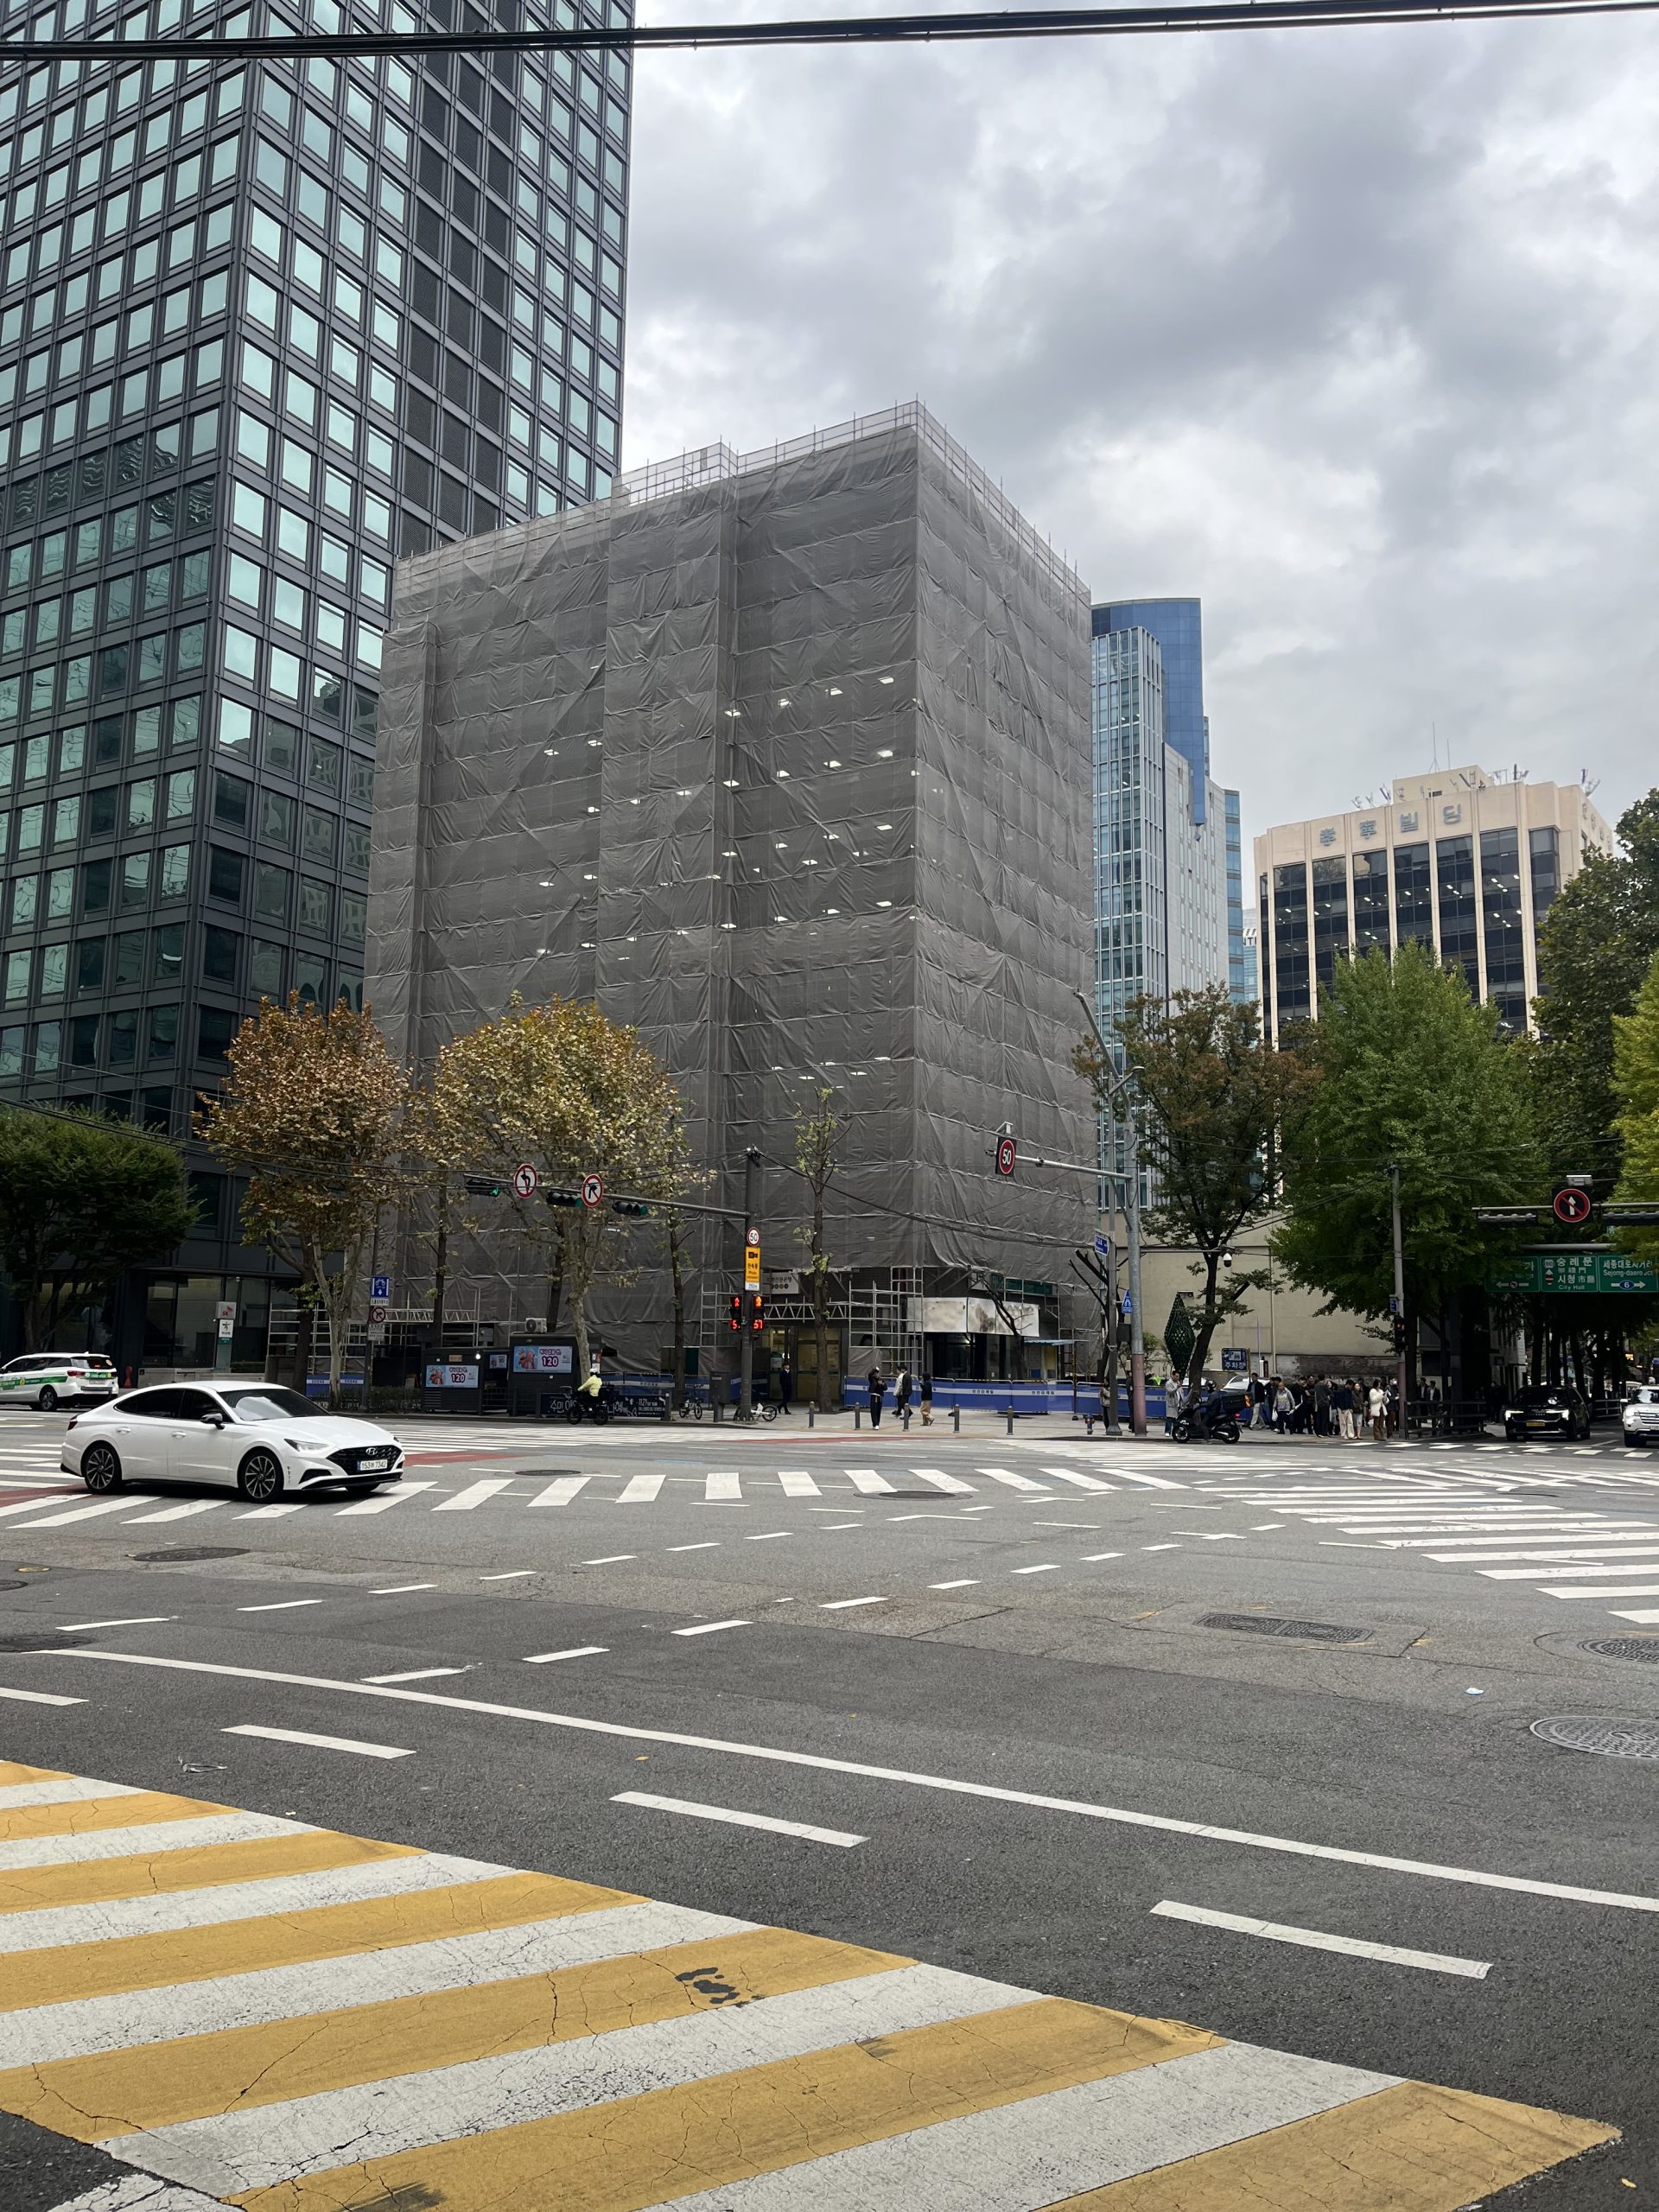
서울 종로구 서린동 111-1(종로 22)에 있는 인주빌딩은 SK서린빌딩 인근의 업무용 건물이다. 종로구의회 정비계획 자료에 따르면 제3지구 면적은 909.8㎡이며 1986년 사업이 완료됐다. 인주빌딩은 10층 규모로 알려져 있다. 인접한 제4지구(서린동 113 일원, 852.0㎡)와 제5지구(서린동 129 일원, 977.0㎡)는 오랜 기간 미시행 상태였다.
2026년 11월 인주빌딩 현장 모습. 독자 직접 촬영·제공
1973년 구역 지정 이후 50년 넘게 이어진 개발 논의
1973년 서린구역 지정 이후 제3지구는 1986년 기존 건물 준공으로 사업을 마쳤지만, 제4·5지구는 작은 필지와 오래된 건물이 남아 장기간 사업이 진행되지 않았다. 종로구의회 자료는 건물 노후화, 도시경관, 작은 사업 규모를 통합 정비의 배경으로 설명한다. 이 지역은 종로 대로와 청계천 사이 핵심 업무·상업 입지다.
2024년 통합 재개발 결정
2024년 9월 4일 서울시 제13차 도시계획위원회가 제3·4·5지구 통합 정비계획 변경안을 수정가결했다. 당시 계획상 최고 높이 122.7m, 용적률 1,097.32% 이하, 청계천변 약 820㎡ 개방형 녹지와 도서관·미술관을 결합한 복합문화공간이 제시됐다. 이는 당시 정비계획 기준이며 최종 인허가 설계와 차이가 있을 수 있다.
2025년 사업시행인가와 개발 주체
2025년 4월 11일 종로구가 사업시행계획인가를 고시했다는 보도가 있다. 해당 보도에서는 지하 8층~지상 23층, 약 120m 규모 업무시설로 소개했다. 2025년 9월 딜사이트 보도는 대신자산운용이 설립한 대신제54호일반사모투자회사를 시행 주체로 소개하며, 토지 확보와 관리처분인가가 남아 있다고 전했다. 기사에는 지상 27층 계획과 2026년 상반기 착공·2029년 하반기 준공 목표도 등장하는데, 이는 시점별 사업계획 또는 보도 차이로서 확정된 현재 일정으로 받아들여서는 안 된다.
왜 아직 철거되지 않았나? ‘보류’와 ‘사업 진행’의 차이
2024년 정비계획 변경, 2025년 사업시행인가 등 행정절차가 실제로 진행됐으므로 ‘재개발이 취소됐다’고 단정할 수 없다. 사업시행인가 후에도 권리 정리, 관리처분계획 인가, 이주, 철거 및 착공 절차가 남는다. 2025년 보도에서 제시된 2026년 상반기 착공 목표와 달리 2026년 11월 현장에서는 외장 도장 공사가 확인된다. 이는 목표 일정 대비 현장 진행이 늦어졌을 가능성을 시사하지만, 공식적인 사업 중단이나 착공 연기 사유는 최신 고시·사업시행자 발표로 확인해야 한다.
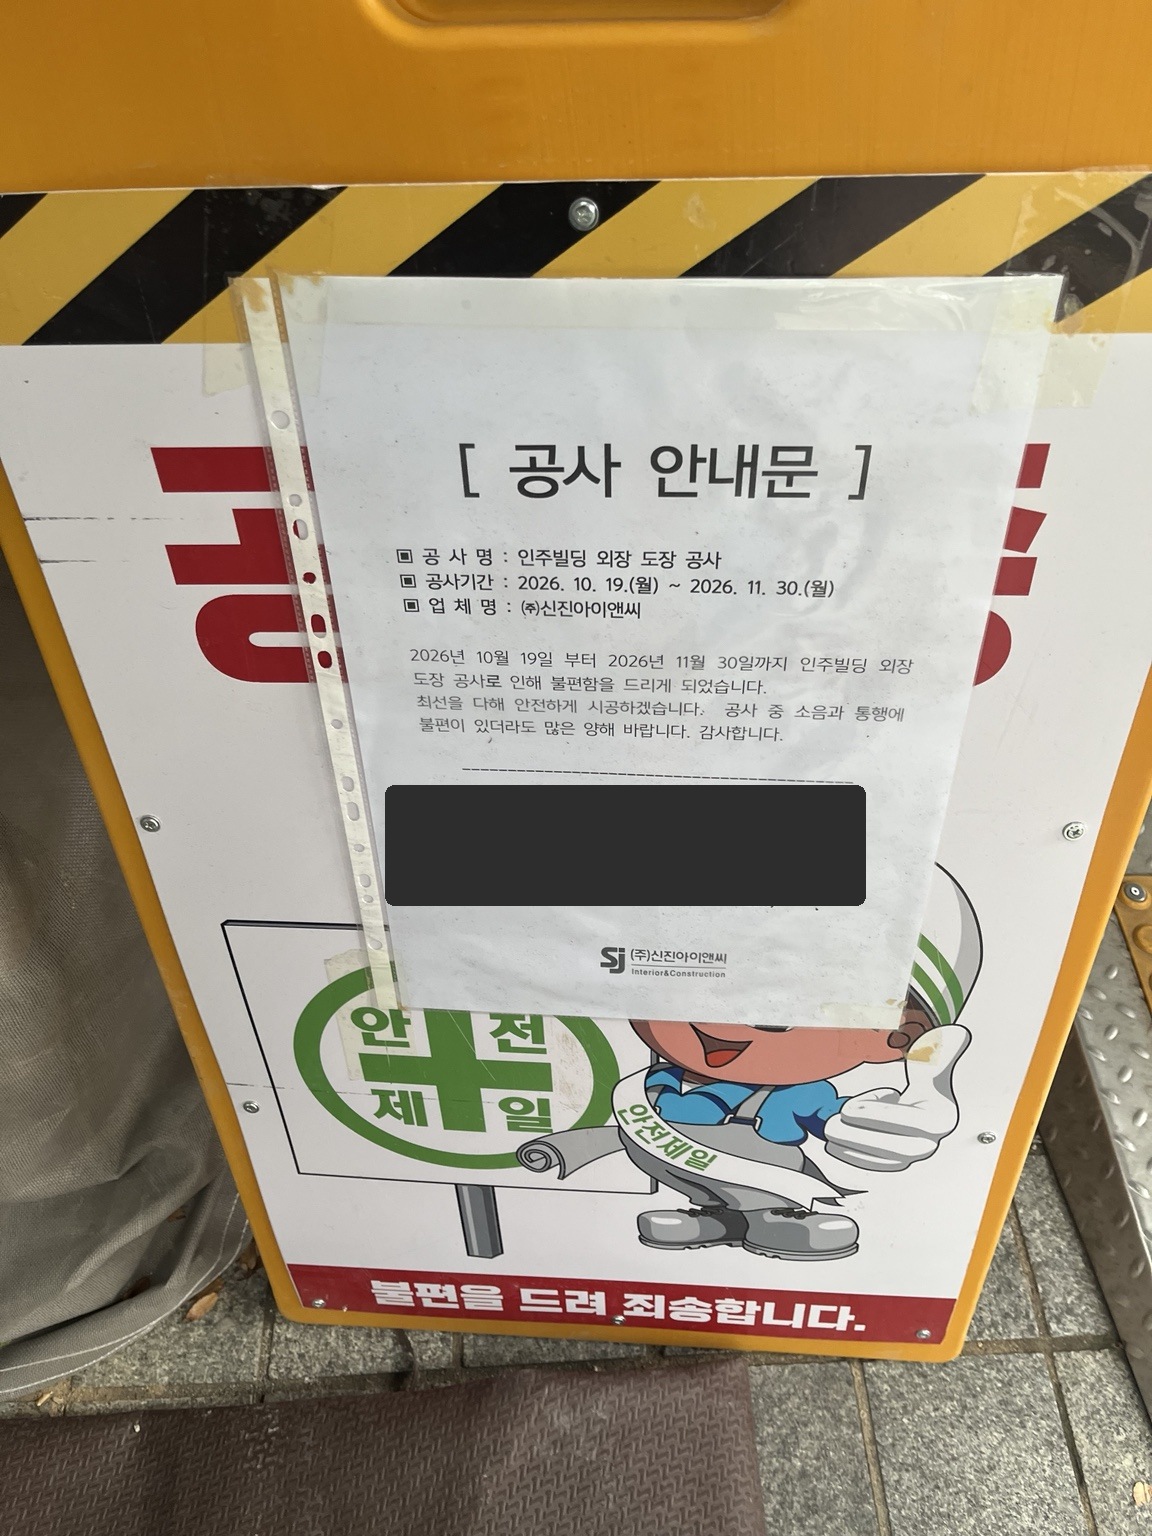
2026년 10~11월 인주빌딩 외장 도장 공사
현장 안내문에는 공사명이 ‘인주빌딩 외장 도장 공사’, 기간이 2026년 10월 19일~11월 30일, 시공사가 ㈜신진아이앤씨로 적혀 있다. 이 작업은 건물 외벽 보수·도장으로, 철거 또는 신축 착공 공사와 구분된다. 공사 기간이 재개발 취소를 의미하지는 않는다.
인주빌딩 외장 도장 공사 안내문. 담당자 개인정보를 가린 수정본
사업 진행 연표
시기
주요 내용
1973년
서린구역 지정(서울시 보도 기준)
1986년
제3지구 인주빌딩 준공·사용승인
2024년 9월
제3·4·5지구 통합 정비계획 수정가결
2025년 4월
사업시행계획인가 고시
2025년 9월
토지 확보 및 관리처분 절차 관련 보도
2026년 10~11월
기존 인주빌딩 외장 도장 공사 진행
개발이 실현되면 달라지는 점
계획대로 추진된다면 노후 저층 건물과 기존 인주빌딩을 포함한 부지에 대형 업무시설이 들어서고, 청계천변 녹지와 문화공간이 추가된다. 다만 실제 공개 공간의 운영, 건물 층수, 공사 일정과 준공 시기는 최종 인허가와 사업 진행에 따라 달라질 수 있다.
황우석 박사 사건은 2004~2005년 인간 체세포 복제 배아줄기세포를 확립했다는 논문이 조작으로 밝혀지면서 연구윤리, 난자 제공, 연구비 집행, 형사재판과 교수 파면 문제로 확산된 사건이다. 동물 복제의 실제 성과와 인간 배아줄기세포 논문 조작은 구분해서 보아야 한다.
생명과학 연구 관련 참고 이미지. 사진: Ousa Chea / Unsplash (사건 현장 사진 아님)
1. 사건 연표
2004년: 인간 체세포 복제 배아줄기세포 확립을 주장한 논문 발표.
2005년 5월: 환자 맞춤형 배아줄기세포주 11개를 확보했다는 논문 발표.
2005년 8월: 복제 개 ‘스너피’ 공개.
2005년 말: 난자 제공 윤리 문제와 논문 조작 의혹이 제기되고 서울대 조사로 조작 확인.
2006년: 논문 철회, 서울대 파면, 형사기소.
2014년: 대법원 형사판결 확정.
2015년: 파면 취소 소송 최종 패소.
2. 무엇이 조작됐나?
2004년과 2005년 Science 논문의 인간 체세포 복제 배아줄기세포 관련 핵심 데이터가 조작된 것으로 조사됐다. 특히 2005년 논문에서 주장한 환자 맞춤형 배아줄기세포주 11개는 실제로 확보되지 않았다. 사진과 DNA 지문 분석 자료 등에도 조작이 드러났다. 두 논문은 철회됐다.
3. 복제 개 ‘스너피’는 진짜였나?
스너피가 복제 개라는 사실은 독립적인 유전적 검증으로 확인됐다. 따라서 인간 배아줄기세포 논문 조작이 동물 복제 기술의 모든 성과까지 허위였음을 뜻하지는 않는다.
스너피와 같은 아프간하운드 견종의 참고 사진. 실제 스너피 사진은 아님. 사진: Julio Bernal / Unsplash
4. 형사재판의 법적 판단
2014년 2월 대법원은 징역 1년 6개월에 집행유예 2년을 확정했다. 연구비 횡령과 생명윤리법 위반 등이 유죄로 판단됐다. 반면 농협과 SK 관련 연구비 사기 혐의는 사기죄의 기망·편취 고의가 충분히 입증되지 않아 무죄로 판단됐다.
여기서 중요한 점은 사기 혐의 무죄가 논문 조작이 없었다는 판단은 아니라는 것이다. 학술적 진실성의 판단과 형사상 사기죄의 성립 요건은 다르다. 논문 조작 자체도 별도의 ‘논문 조작죄’라는 죄명으로 처벌된 것은 아니다.
5. 서울대 교수 파면
황 박사는 파면 처분을 다퉜지만 법원은 중대한 연구윤리 위반 등을 고려해 파면 처분을 유지했다. 2015년 파면 취소 소송에서 최종 패소해 서울대 교수직으로 복귀하지 못했다.
6. 2026년 현재 활동
2026년 보도에 따르면 황 박사는 아랍에미리트(UAE) 아부다비의 바이오테크 연구기관에서 동물 복제 연구를 이어가고 있다. 낙타 복제와 희귀동물 보존 관련 연구 성과가 현지 기관을 통해 발표됐다. 다만 기관 발표 실적과 개별 연구의 독립적인 학술 검증은 구분해야 한다.
또한 2026년 11월 보도에서는 UAE 국적 취득에 따른 한국 국적 상실 및 한국 국적 회복 신청 사실이 전해졌다. 국적 회복 허가 여부는 별도의 공식 확인이 필요하다.
7. 핵심 쟁점 정리
쟁점
판단 또는 상황
인간 배아줄기세포 논문
핵심 연구 결과 조작 확인, 논문 철회
동물 복제
스너피 복제 성과 인정
형사 책임
횡령·생명윤리법 위반 등 유죄, 집행유예 확정
연구비 사기
농협·SK 관련 혐의 무죄
서울대 교수직
파면 유지
최근 활동
UAE 동물 복제 연구 관련 활동 보도
8. 결론
황우석 사건은 과학적 성과의 존재와 연구윤리 위반에 대한 책임을 분리해서 평가해야 함을 보여준다. 동물 복제의 검증된 성과가 인간 배아줄기세포 논문 조작을 정당화하지 않으며, 논문 조작이 모든 동물 복제 성과를 부정하는 근거도 아니다.
KF-21 보라매와 FA-50은 같은 엔진을 사용하는 것일까? 정확히는 같은 GE 엔진 기술 계보에 속하지만, KF-21은 F414-GE-400K 2기, FA-50은 F404-GE-102 1기를 사용한다. F414는 F404를 바탕으로 발전한 고추력 후속 엔진이다.
1. KF-21 보라매와 F414 엔진
KF-21은 GE의 F414-GE-400K 후연소 터보팬 엔진을 두 기 장착하는 쌍발 전투기다. 엔진 한 기의 최대 후연소 추력은 약 22,000lbf(약 98kN)이며, 두 기의 명목상 합계는 약 44,000lbf(약 196kN)이다.
2. FA-50과 F404 엔진
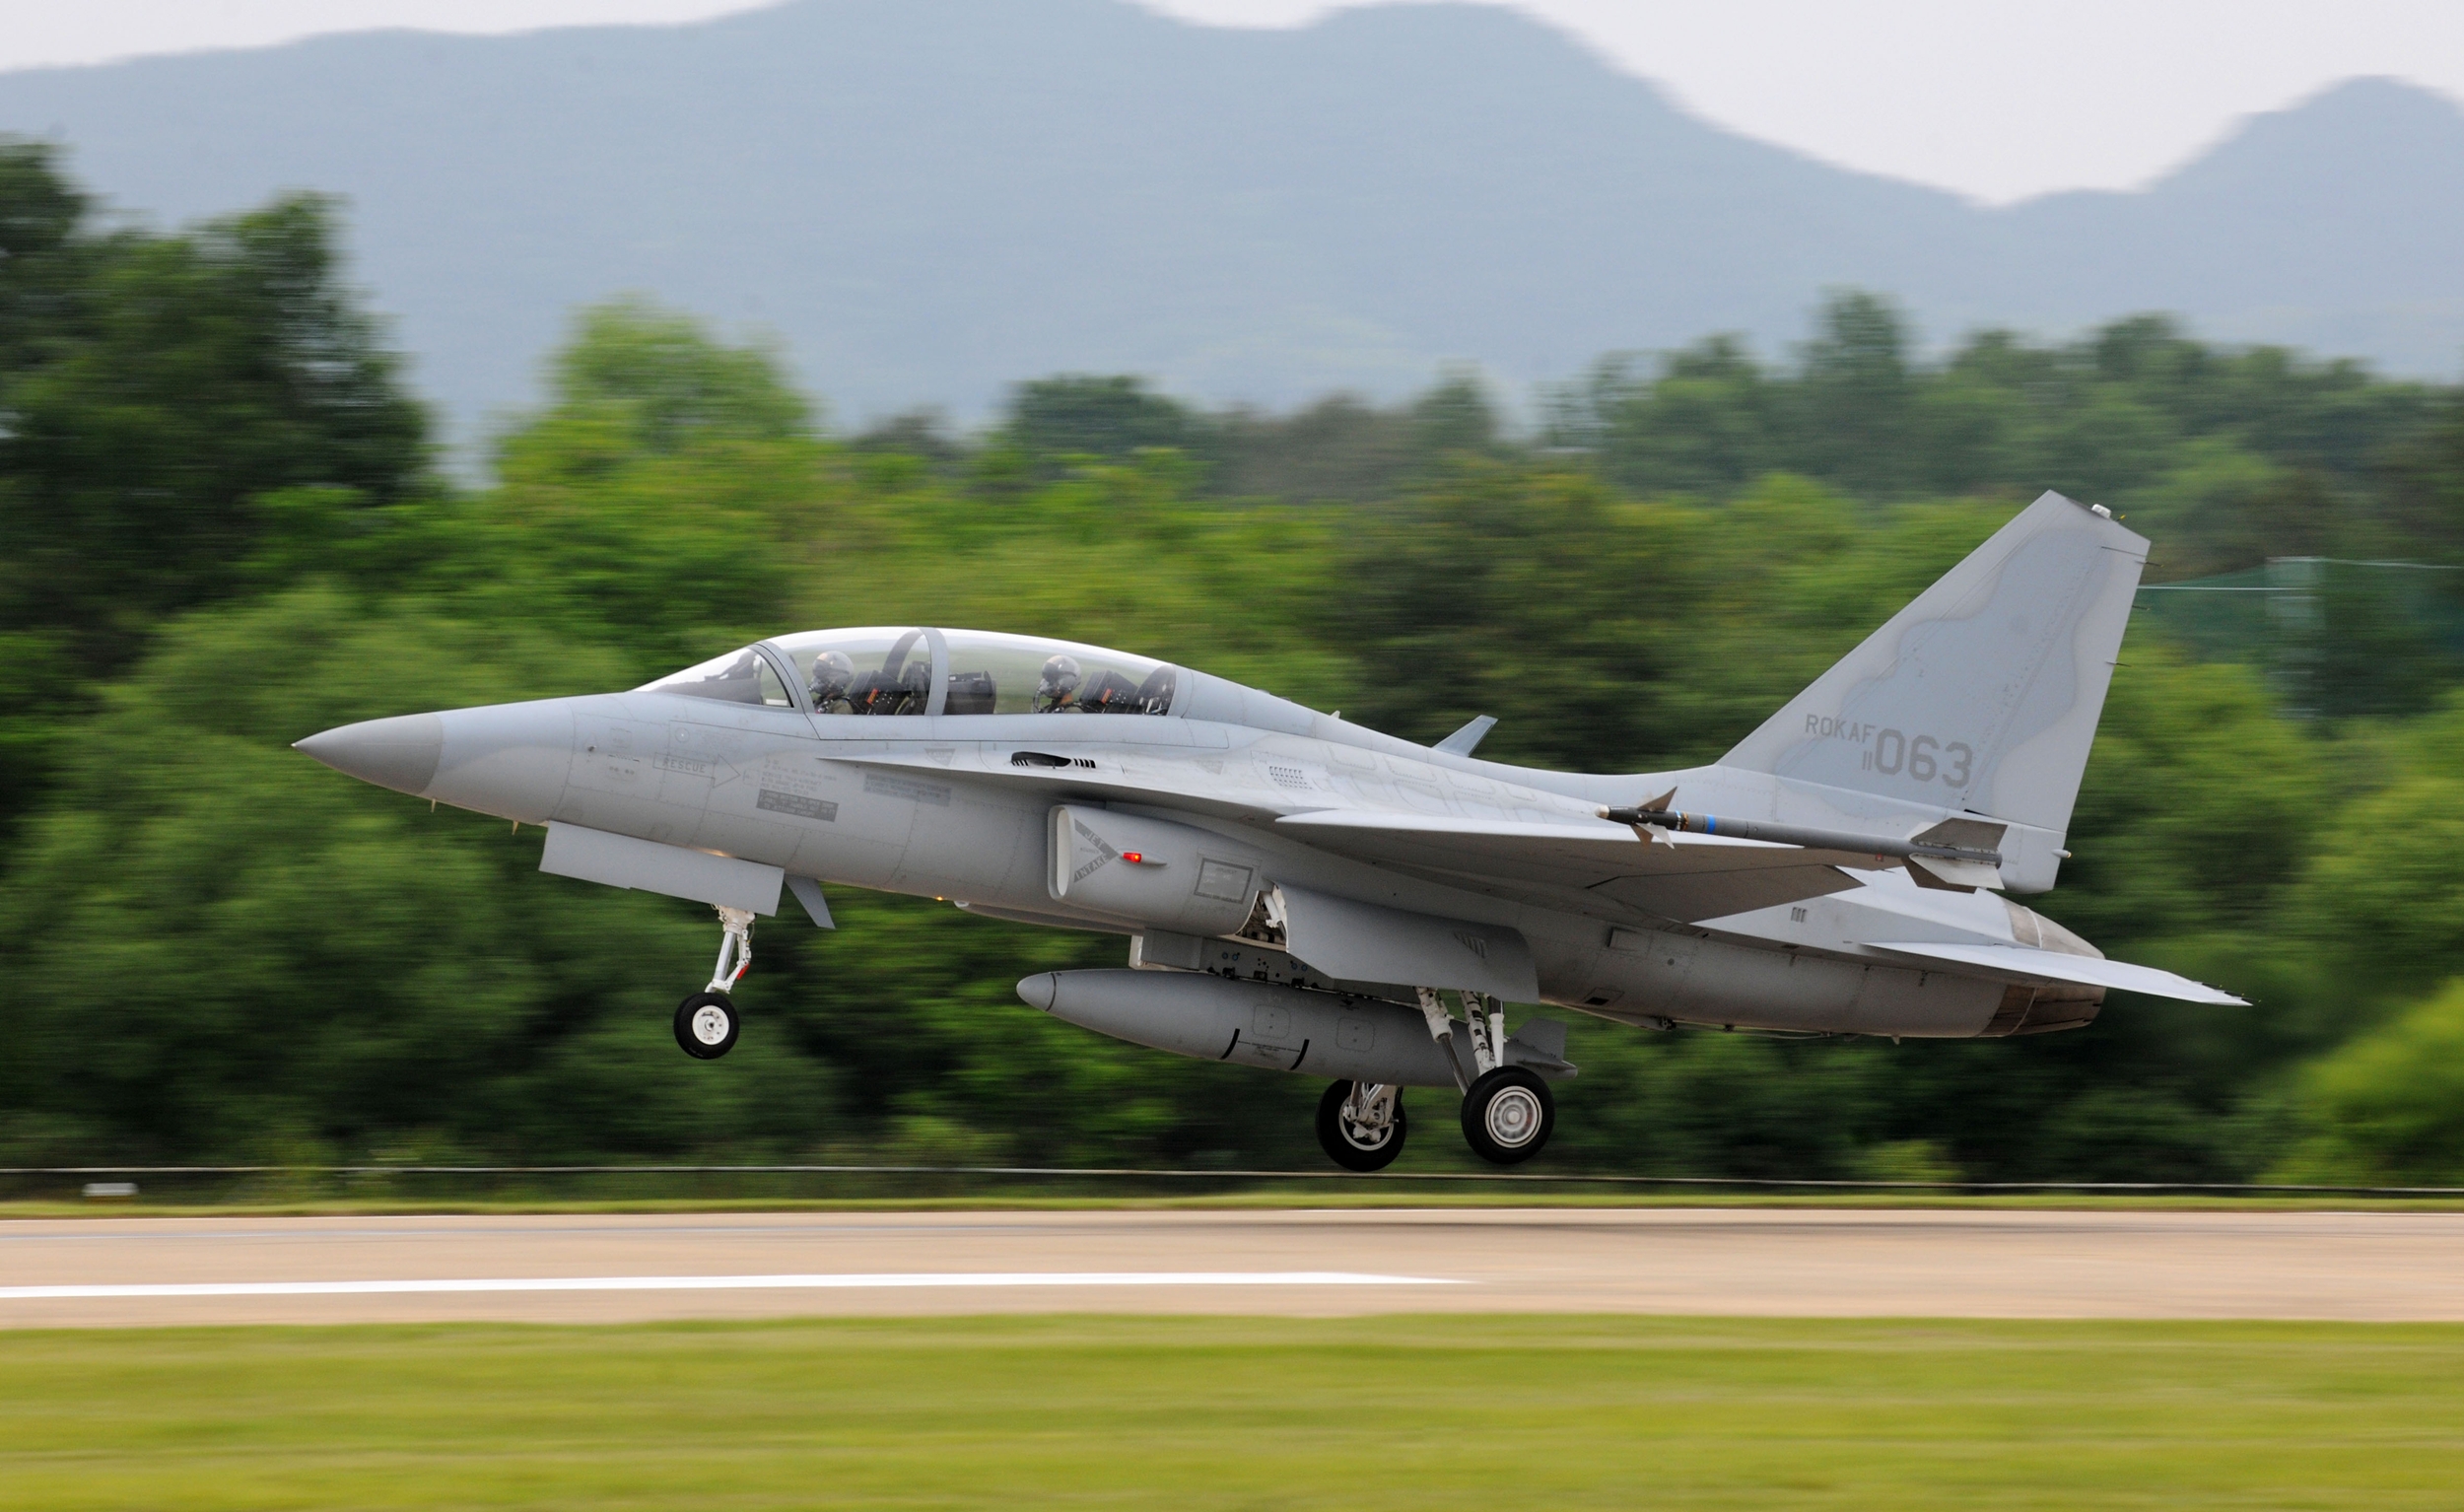
사진: 대한민국 공군/KAI, CC BY 2.0
FA-50은 T-50 고등훈련기 계열에서 발전한 경전투기로, GE F404-GE-102 후연소 터보팬 엔진 한 기를 장착한다. 최대 후연소 추력은 약 17,700lbf(약 79kN)이다.
3. 핵심 비교표
구분
KF-21
FA-50
엔진
F414-GE-400K
F404-GE-102
제조사
GE Aerospace
GE Aerospace
장착 수량
2기(쌍발)
1기(단발)
1기당 최대 후연소 추력
약 22,000lbf
약 17,700lbf
총 명목 추력
약 44,000lbf
약 17,700lbf
주요 역할
다목적 전투기
경전투기·경공격기
수치는 공개된 대표 사양을 반올림한 값이다. 추력은 운용 조건과 엔진 세부 형상에 따라 달라질 수 있으며, 총추력만으로 기체 성능을 직접 비교할 수는 없다.
4. F404와 F414는 어떤 관계인가?
F404는 F/A-18 호넷 등에 사용된 엔진 계열이다. F414는 이를 기반으로 코어와 팬, 고온부 등 주요 기술을 개선해 추력을 높인 후속 계열로 F/A-18E/F 슈퍼호넷에도 사용된다. F414의 단일 엔진 명목 추력은 F404-GE-102보다 약 24% 높다. 다만 서로 다른 모델이므로 그대로 교환 장착하거나 모든 부품을 공유하는 것은 아니다.
5. 국내 생산과 국산화의 의미
한화에어로스페이스는 GE와의 협력을 통해 F404 및 F414 계열 항공엔진의 국내 생산·조립에 참여해 왔다. 이는 엔진 전체를 독자 설계한 국산 엔진이라는 뜻과는 구별해야 한다. 면허생산과 독자 엔진 개발은 기술 권한 및 지식재산 측면에서 차이가 있다.
결론
두 전투기는 동일 엔진이 아니라, 같은 GE F404 기술 계보에서 발전한 서로 다른 엔진을 사용한다. FA-50은 F404 단발, KF-21은 고추력 F414 쌍발 구성이다. 이러한 차이는 두 기체의 크기와 임무, 설계 목표의 차이와 연결된다.
대차잔고(대차거래 잔고)란 투자자가 다른 투자자로부터 빌린 뒤 아직 반환하지 않은 주식의 수량입니다. 공매도와 관련이 있지만 대차잔고 전체가 공매도 물량인 것은 아닙니다.
주식시장 거래 화면 · 사진: Anne Nygård / Unsplash (자료 이미지)
1. 대차잔고란?
예를 들어 투자자가 삼성전자 주식 100만 주를 빌린 뒤 아직 반환하지 않았다면 그 주식은 대차잔고에 포함됩니다. 빌린 주식을 공매도에 활용할 수도 있지만 헤지나 결제 등 다른 목적으로 보유할 수도 있습니다. 반환이 이루어지면 대차잔고가 줄어듭니다.
2. 대차잔고 증가·감소의 의미
상황
해석 시 유의점
대차잔고 증가
미반환 차입 주식 증가. 공매도 준비 가능성이 있으나 단정할 수 없음
대차잔고 감소
차입 주식 반환 등으로 잔고 감소. 공매도 청산과 반드시 같지는 않음
주가 하락 + 대차잔고 증가
하락 베팅 가능성을 검토하되 실제 공매도 잔고·거래량 확인 필요
주가 상승 + 대차잔고 감소
숏커버링 가능성이 있지만 다른 차입 반환도 가능
3. 대차잔고와 공매도 잔고의 차이
구분
대차잔고
공매도 잔고
의미
빌린 뒤 반환하지 않은 주식
공매도 후 아직 청산하지 않은 포지션
용도
공매도·헤지·결제 등
매도 포지션의 미청산 규모 파악
투자 해석
차입 수요의 변화
공매도 포지션 변화에 더 직접적
시장 차트 분석 · 사진: Maxim Hopman / Unsplash (자료 이미지, 실제 대차잔고 데이터 아님)
4. 대차잔고가 많으면 주가가 하락할까?
반드시 그렇지는 않습니다. 가령 5일간 대차잔고가 100만 주에서 250만 주로 늘었다면 차입 수요가 증가한 것이지만, 실제 공매도 실행 여부와 주가 방향은 별도로 확인해야 합니다. 반대로 공매도 투자자가 주식을 다시 사들여 포지션을 청산하는 숏커버링(Short Covering)은 매수 수요를 만들어 주가 상승에 기여할 수 있습니다.
위 수치는 개념 설명을 위한 가상 사례입니다.
5. 투자할 때 함께 확인할 지표
대차잔고 추이: 최근 5~20거래일 변화
공매도 잔고: 실제 미청산 공매도 규모
공매도 거래량: 최근 공매도 거래의 증감
외국인·기관 수급: 매수·매도 방향
주가와 거래량: 추세 및 거래량 변화
6. 확인 방법과 결론
국내 주식 관련 통계는 한국거래소 정보데이터시스템에서 확인할 수 있습니다. 대차잔고만으로 하락을 예측하기보다 공매도 잔고, 실제 거래, 수급, 기업 실적을 함께 살펴보는 것이 중요합니다.