트립닷컴 그룹(Trip.com Group Limited)은 미국과 홍콩 두 곳의 증권거래소에 이중 상장되어 있습니다.
거래소
종목 코드 (Ticker)
상장 연도
미국 나스닥 (NASDAQ)
TCOM
2003년
홍콩증권거래소 (HKEX)
9961
2021년 (2차 상장)
TCOM (Trip.com Group, 나스닥) 현황 (2026년 8월 20일 종가 기준)
주가: $46.43 (전일대비 -0.17%), 시간외 $46.60
52주 범위: $38.04 ~ $78.99
최근 추세: 하락세가 뚜렷합니다. 7월 말 중국 국가시장감독관리총국(SAMR)이 온라인 호텔예약 독점 행위로 7억7000만 달러(52억 위안) 규모의 과징금을 부과하면서 주가가 급락했고, 이 여파가 아직 이어지고 있습니다. 3개월 전만 해도 $74 근처였던 주가가 현재 $46대까지 밀린 상태입니다. StockAnalysis
주요 참고 포인트
실적 발표 임박: 2026년 8월 24일 실적 발표 예정입니다. 곧 발표라 단기 변동성이 커질 수 있는 시점입니다. StockAnalysis
애널리스트 의견: 29명 애널리스트 평균 의견은 “Strong Buy”이며, 12개월 목표주가는 $60.33(현재가 대비 약 +29.9% 상승 여력)입니다. StockAnalysis
밸류에이션: PER 7.06배로 저평가 구간이라는 시각도 있고, 최근 BlackRock이 지분을 추가 매입했다는 뉴스도 있습니다.
정리하면: 펀더멘털(매출·이익 성장세)은 견조하지만, 중국 반독점 규제라는 정책 리스크가 최근 주가 하락의 핵심 요인이고, 여기에 8/24 실적 발표라는 변수가 겹쳐 있는 상황입니다. 애널리스트들은 여전히 낙관적(Strong Buy, 목표가 상향 여력)이지만 목표주가를 계속 낮추는 추세라는 점도 함께 봐야 합니다.
Trip.com Group 전체 기준으로 보면 개발 관련 인력은 약 1만 8천 명 규모입니다.
구분
인원
비중
전체 직원
43,574명
100%
Product Development
18,029명
41.4%
고객서비스
16,718명
38.4%
영업·마케팅
5,398명
12.4%
관리·행정
3,429명
7.9%
다만 18,029명 = 순수 소프트웨어 개발자 수는 아닙니다. 회사가 공시한 Product Development에는 개발자뿐 아니라 supplier management와 technical support 인력도 포함됩니다. 따라서 실제 프로그래머·소프트웨어 엔지니어 수는 18,029명보다 적습니다.
그래도 상당히 큰 기술 조직입니다. Product Development 인력은 2023년 16,169명 → 2024년 17,383명 → 2025년 18,029명으로 계속 증가했습니다.
참고로 이 숫자는 Trip.com 앱/사이트 하나만의 개발 조직이 아니라 Trip.com Group 전체입니다. 그룹에는 Ctrip, Qunar, Trip.com, Skyscanner 등이 포함됩니다.
Trip.com Group은 18,029명의 Product Development 인력을 항공·호텔·AI 같은 사업별로 공식 공개하지는 않습니다. 따라서 아래 숫자는 공시된 전체 인원과 Trip.com의 기술조직/사업 구조, AWS 협력 분야 등을 바탕으로 제가 추정한 범위입니다.
Trip.com Group의 2025년 말 전체 직원은 43,574명, 이 가운데 Product Development가 18,029명(41.4%)입니다. 다만 이 18,029명에는 순수 개발자뿐 아니라 supplier management와 technical support 인력도 포함됩니다.
제가 추정하는 18,029명의 구성
영역
추정 인원
비중(추정)
주요 업무
🏨 호텔/숙박
3,500~4,500명
19~25%
호텔 검색/예약, 재고, 요금, 공급사 연동, CRS/Channel Manager, 추천
✈️ 항공
2,500~3,500명
14~19%
항공 검색, 운임, 예약/발권, GDS/NDC/API, 변경/환불
🚆🚗 기차·렌터카·액티비티·패키지
1,500~2,300명
8~13%
철도, 차량, 티켓/투어, 패키지
💳 결제/FinTech
800~1,300명
4~7%
PG, 카드, 환전, 정산, TripLink, Fraud
🤖 AI/ML/Data
1,500~2,500명
8~14%
TripGenie, 검색/추천, LLM, 광고, 가격예측, ML
☁️ Cloud/Backend/Infra/SRE/DB
2,000~3,000명
11~17%
클라우드, DB, Kubernetes, 마이크로서비스, DevOps, 보안
📱 공통 App/Web/플랫폼
1,500~2,300명
8~13%
Trip.com 앱/Web, 회원, 검색, 공통 플랫폼
🔧 Supplier management/Technical Support/QA 등
2,000~3,000명
11~17%
공급사 기술지원, QA, 운영도구, 기술지원
범위가 겹칠 수 있기 때문에 위 숫자를 단순 합산하기보다는 조직 규모의 상대적인 크기로 보는 것이 좋습니다. 특히 AI 개발자는 별도의 AI 조직에만 있는 것이 아니라 항공·호텔·CS·광고 조직에도 분산돼 있을 가능성이 큽니다.
기술조직을 이렇게 보는 근거
흥미로운 자료가 하나 있습니다. Trip.com과 AWS가 공동 Innovation Lab을 만들면서 공식적으로 기술 협력 분야를 5개로 명시했습니다.
Artificial Intelligence / Flight Business / Hotel Business / International Business / Cloud Technology
즉 실제 Trip.com의 대규모 기술투자 영역도 대략 이 구조로 나뉜다고 볼 수 있습니다.
특히 항공 개발조직은 상당히 클 가능성이 높습니다. Trip.com은 국제 서비스의 400개 이상의 마이크로서비스를 AWS로 이전했다고 밝힌 바 있고, 항공권 예약 시스템의 메모리 사용량도 크게 개선했다고 설명합니다.
따라서 Travelport/Sabre/Amadeus/NDC 같은 항공 API 연동 개발자만 해도 수백 명 규모일 가능성이 충분합니다. Trip.com 정도의 거래량이면 단순히 API를 호출하는 수준이 아니라 자체적인 검색 → 가격 → 예약 → 발권 → 변경 → 환불 → 정산 플랫폼을 운영해야 하기 때문입니다.
호텔이 항공보다 더 클 것으로 보는 이유
호텔은 Trip.com/Ctrip의 핵심 사업입니다. 호텔 시스템은 단순 예약 시스템 외에도 수많은 숙박업체의 가격·재고를 실시간으로 처리해야 합니다.
단, 이건 공식 headcount가 아니라 공개자료에 기반한 추정 모델입니다. 공식적으로 확인되는 것은 Product Development 총원이 18,029명이라는 것까지입니다.
그리고 중요한 점이 하나 있습니다. 이 18,029명이 Trip.com 브랜드 하나의 개발자가 아닙니다.Trip.com Group Investor Relations에 따르면 그룹은 Ctrip, Qunar, Trip.com, Skyscanner 등의 브랜드를 운영합니다.
그래서 순수하게 Trip.com 브랜드의 소프트웨어 엔지니어만 떼어놓으면 18,000명보다 상당히 적을 것입니다.
원하시면 다음 단계로 「Trip.com 항공 개발조직만 3,000명이라고 가정했을 때 Travelport/Amadeus/Sabre/NDC/자체 항공 플랫폼에 각각 몇 명 정도 배치될지」를 추정해 볼 수 있습니다. 항공 시스템을 개발하시는 관점에서는 이쪽이 꽤 흥미로운 비교가 될 겁니다.
중장기적으로 국내 OTA, 특히 항공권 판매 중심 OTA는 상당히 어려워질 가능성이 높습니다. 다만 모두가 사라진다기보다 Trip.com·Booking 같은 글로벌 OTA와 정면으로 기술/가격 경쟁하는 업체가 힘들어지고, 특화된 국내 OTA는 살아남는 구조가 될 가능성이 큽니다.
Trip.com 같은 업체가 무서운 이유는 단순히 자본 규모 때문만은 아닙니다. 앞서 본 것처럼 Product Development 인력이 약 1.8만 명이고, 항공·호텔·AI·결제·인프라를 자체 플랫폼으로 계속 고도화합니다. 국내 중견 OTA가 수십~수백 명의 개발조직으로 대응한다면 검색속도, 개인화, 가격비교, 자동 환불·변경, 다국어 CS, 앱 UX 등에서 투자 규모 자체가 다릅니다.
특히 항공권만 놓고 보면 압박이 더 커질 수 있습니다. 예전에는 국내 OTA가 Travelport·Sabre·Amadeus 같은 GDS에서 운임을 받아 판매하는 것만으로도 경쟁력이 있었지만, 앞으로는 NDC와 항공사 Direct Connect가 확대됩니다. 대형 OTA는 여러 공급원을 동시에 연결해 GDS + NDC + LCC Direct + 항공사 Direct + 자체 재고 가운데 가장 좋은 가격과 조건을 골라 보여줄 수 있습니다. 작은 OTA가 같은 수준의 연결을 유지하려면 개발비와 운영비가 상당합니다.
또 하나는 규모의 경제입니다. 예를 들어 글로벌 OTA가 하루 수백만 건의 검색 데이터를 확보하면 어떤 가격에서 구매전환이 일어나는지, 어느 호텔과 항공편을 묶어야 하는지, 어떤 고객에게 어떤 상품을 노출할지를 AI가 계속 학습할 수 있습니다. 작은 OTA는 동일한 알고리즘을 갖고 있더라도 학습 데이터 규모에서 차이가 발생합니다.
다만 국내 OTA에도 분명한 방어 영역이 있습니다. 저는 앞으로 대략 다음과 같이 갈 가능성이 높다고 봅니다.
영역
국내 OTA 전망
이유
단순 해외 항공권 판매
🔴 어려움
Trip.com 등과 가격·기술 경쟁
단순 해외 호텔 판매
🔴 매우 어려움
Booking·Agoda·Trip.com 강세
국내 숙박
🟡 경쟁 가능
국내 공급망·마케팅 강점
기업 출장(B2B)
🟢 유리
법인계약·정산·출장규정 필요
패키지 여행
🟢 유리
현지 운영·가이드·상품기획
골프/허니문/테마여행
🟢 유리
전문성이 가격보다 중요
단체/상용/특수항공권
🟢 유리
복잡한 발권·변경·CS
API/B2B 항공 플랫폼
🟢 기회
OTA에 공급하는 사업 가능
단순 가격비교
🔴 위험
규모의 경제가 절대적
결국 국내 OTA가 “항공권을 싸게 검색해서 발권해주는 사이트”에 머무르면 상당히 위험합니다. 소비자 입장에서는 Trip.com에서 더 싸고, 앱이 편하고, 호텔까지 같이 예약할 수 있으며, 변경·환불까지 자동화된다면 국내 OTA를 사용할 이유가 줄어들기 때문입니다.
반대로 국내 업체가 경쟁할 수 있는 부분은 한국 고객에게 복잡한 여행 문제를 해결해주는 능력입니다. 예를 들어 항공권 변경/환불, 복잡한 운임규정, 단체예약, 기업출장, 카드결제/현금영수증/세금계산서, 한국어 상담 같은 부분입니다. 이런 영역은 단순 검색 알고리즘만으로 대체하기 어렵습니다.
그리고 저는 B2C보다 B2B가 오히려 국내 업체에 중요한 생존 영역이라고 봅니다. 소비자를 직접 확보하려면 글로벌 OTA와 광고비 경쟁을 해야 하지만, 항공 예약·발권·환불·정산 시스템을 다른 여행사에 제공하는 B2B 플랫폼은 이야기가 달라집니다.
예를 들면 구조가
                항공사
        ┌────────┼────────┐
       GDS      NDC     Direct
        └────────┼────────┘
                 ↓
        국내 항공 플랫폼
   Search / Price / Booking
 Ticket / Reissue / Refund
                 ↓
      ┌──────────┼──────────┐
    여행사       기업       OTA
처럼 바뀔 수 있습니다.
이렇게 되면 Trip.com과 소비자 확보 경쟁을 하는 것이 아니라, 국내 여행사들이 Trip.com 수준의 항공 기능을 사용할 수 있게 만들어주는 사업이 됩니다.
특히 한국에서는 이 전략이 꽤 의미가 있습니다. 항공권은 단순히 Search → Booking → Ticketing으로 끝나지 않고 Reissue / Refund / No-show / Fare Rule / EMD / Ancillary / BSP / 카드결제 / 영수증 / 고객통지 같은 후처리가 상당히 복잡하기 때문입니다.
그래서 향후 5~10년을 본다면 저는 국내 OTA 시장을 “글로벌 대형 OTA + 국내 대형 종합여행사 + 특정 분야 전문업체 + B2B 여행기술 업체”로 재편되는 방향으로 보는 것이 합리적이라고 생각합니다.
특히 인터파크/놀유니버스, 여기어때, 마이리얼트립, 하나투어, 모두투어와 Trip.com을 놓고 매출·개발인력·항공 거래량·호텔 공급망·AI 투자 규모를 비교해 보면 어느 국내 업체가 가장 위험하고 어느 업체가 살아남을 가능성이 높은지가 훨씬 선명하게 보입니다. 원하시면 이 6개 업체를 실제 최근 실적 기준으로 비교해보겠습니다.
2025년 연간 실적을 동일 기준으로 놓고 보면 국내 OTA들의 위치가 꽤 선명하게 보입니다. 특히 눈에 띄는 것은 여기어때의 높은 수익성, 놀유니버스의 외형 확대, 마이리얼트립의 빠른 성장, 그리고 이들과 비교해도 압도적인 Trip.com의 기술투자 규모입니다.
단순히 회사가 망한다/안 망한다가 아니라 향후 5~10년 경쟁력을 기준으로 평가하면 저는 이렇게 봅니다.
순위
업체
경쟁력
이유
🥇
Trip.com
★★★★★+
규모·AI·개발·글로벌 공급망
🥈
여기어때
★★★★★
압도적인 국내 OTA 수익성
🥉
하나투어
★★★★★
패키지라는 강력한 차별화
4
놀유니버스
★★★★☆
국내 종합 OTA 플랫폼
5
마이리얼트립
★★★★☆
성장률·GMV·투어/액티비티
6
모두투어
★★★☆☆
패키지 강점 있지만 규모 열위
다만 “Trip.com의 한국 시장 확대에 누가 가장 취약한가?”라는 질문으로 바꾸면 순위가 달라집니다.
10. 가장 위험한 것은 ‘항공권만 파는 OTA’
이게 핵심이라고 봅니다.
Trip.com의 2025년 Transportation Ticketing 매출만 RMB 225억, 약 4.6조원입니다. 전체 매출의 36%입니다.
이 정도 규모가 되면
                     Trip.com

                        │
       ┌────────────────┼────────────────┐
       │                │                │
     Amadeus          Sabre          Travelport
       │
      NDC ───── Airline Direct ───── LCC API
       │
       ▼
  Fare aggregation
       │
       ▼
 AI / Recommendation
       │
       ▼
 항공 + 호텔 + 렌터카 + 액티비티
같은 구조에 매년 막대한 개발비를 넣을 수 있습니다.
국내 소규모 OTA가 동일하게
GDS + NDC + Direct Connect + LCC + 자동 Reissue + 자동 Refund + AI
를 모두 자체 개발하기는 점점 어려워집니다.
따라서 단순 해외항공권 판매를 주력으로 하는 중소 OTA가 가장 위험하다고 봅니다.
그런데 국내 업체가 이길 수 있는 영역도 있습니다
Trip.com의 약점도 있습니다.
한국 여행업의 복잡한 후처리입니다.
예를 들어 기업출장, 여행사 B2B, BSP 정산, 복잡한 Reissue/Refund, 그룹발권, 특수운임, 국내 카드/세금계산서/현금영수증, 한국 여행사 업무 프로세스는 한국 업체가 훨씬 깊이 이해할 수 있습니다.
그래서 국내 중소 OTA가 Trip.com을 그대로 따라가려고
“우리도 더 좋은 OTA 사이트를 만들자”
라고 하는 것보다,
“국내 수백 개 여행사가 사용하는 항공 B2B 플랫폼을 만들자”
가 훨씬 방어력이 높은 전략이라고 봅니다.
특히 Travelport/Sabre/Amadeus + NDC를 하나의 API로 묶고 Search → AirPrice → Booking → Ticketing → Reissue → Refund → EMD → Receipt까지 자동화하는 플랫폼은 국내 여행업에서 상당히 가치가 있을 수 있습니다.
결론적으로 현재 실적만 보면 국내 대형 OTA들이 당장 무너질 상황은 아닙니다. 오히려 여기어때·하나투어는 상당히 좋은 실적입니다. 문제는 앞으로 5~10년간 Trip.com이 매년 수조원의 기술투자를 계속할 경우 발생하는 기술 격차입니다. 특히 일반 해외 항공·호텔 가격경쟁은 점점 불리해지고, 패키지·B2B·기업출장·전문여행·복잡한 항공 후처리 쪽이 국내 업체의 방어선이 될 가능성이 높습니다.국내 OTA 6개사 실적·경쟁구도 계속 추적하기
KG모빌리티는 내수보다 수출 비중이 높은 SUV 전문 완성차 업체로, 최근 몇 년간 수출이 실적 개선을 이끌고 있습니다.
2025년
연간 매출 약 4조 2천억 원으로 성장.
수출 증가가 실적 개선의 핵심 요인이었습니다.
2025년 6월
총 판매 9,231대
수출 6,200대
내수 3,031대
수출이 전체 판매의 약 **67%**를 차지했습니다.
또한 2025년 상반기 누적 수출은 전년 동기 대비 7% 이상 증가하며 최근 10년 내 가장 좋은 흐름을 이어갔습니다.
2. 주요 수출 국가
현재 KGM의 주력 시장은 다음과 같습니다.
🇬🇧 영국
🇪🇸 스페인
🇹🇷 튀르키예
🇭🇺 헝가리
독일 등 유럽 국가
특히 유럽 시장 비중이 매우 높으며, 친환경차 판매 확대와 함께 수출 증가를 견인하고 있습니다.
3. 수출을 견인하는 차종
6
현재 수출 증가를 이끄는 주요 모델은 다음과 같습니다.
토레스 EVX (전기 SUV)
토레스 하이브리드
무쏘 EV
2025년 기준으로 이들 친환경 모델이 전체 수출의 약 **28%**를 차지했습니다.
4. 해외 전략
KGM은 수출 확대를 위해 다음 전략을 추진 중입니다.
독일 직영 판매법인 운영
유럽 판매망 확대
동남아시아 상용차 시장 진출
신규 국가 개척
CKD(반조립) 수출 확대
친환경 SUV 중심 제품 라인업 강화
5. 중장기 목표
2023년에 발표한 중장기 계획에서 KGM은 2026년 목표로 다음을 제시했습니다.
구분
목표
내수
12만 대
완성차 수출
10만 대
CKD 수출
10만 대
총 판매
32만 대
종합 평가
KGM은 국내 완성차 업체 가운데 수출 의존도가 높은 기업입니다. 특히 유럽 시장에서 SUV와 친환경차의 경쟁력을 바탕으로 수출을 확대하고 있으며, 향후에는 하이브리드와 전기 SUV, CKD 사업, 신흥시장 진출이 성장을 좌우할 핵심 요소로 평가됩니다.
CKD(Complete Knocked Down) 수출전략은 자동차를 완성차(CBU)로 수출하는 대신, 차를 구성하는 부품을 분해된 상태로 수출하여 현지 공장에서 조립·생산하는 해외 진출 전략입니다. 자동차 산업에서 가장 널리 사용되는 글로벌 생산 방식 중 하나입니다.
CKD 수출 방식
6
생산 과정은 일반적으로 다음과 같습니다.
한국 공장
     │
     ▼
차량 부품 생산
     │
     ▼
CKD Kit 포장
(수천 개의 부품)
     │
     ▼
해상 운송
     │
     ▼
현지 공장
     │
     ▼
차체 조립
도장
엔진 장착
검사
     │
     ▼
현지 판매
예를 들어 KG모빌리티가 인도네시아에 CKD 방식으로 진출한다면,
평택공장에서 부품을 생산
컨테이너에 포장하여 수출
인도네시아 공장에서 조립
‘현지 생산 차량’ 형태로 판매
하는 방식입니다.
왜 CKD 전략을 사용하는가?
자동차 회사들이 CKD를 선택하는 이유는 다음과 같습니다.
목적
효과
관세 절감
완성차보다 부품에 낮은 관세가 적용되는 경우가 많음
현지 생산 인정
현지 산업 육성 정책에 부합
가격 경쟁력
물류비와 인건비 절감 가능
정부 지원
현지 정부의 세제 혜택 및 보조금 대상이 될 수 있음
시장 확대
수입 제한 국가에도 진출 가능
특히 신흥국은 완성차 수입에는 높은 관세를 부과하면서 CKD에는 상대적으로 낮은 관세를 적용하는 경우가 많습니다.
CBU와 CKD의 차이
구분
CBU
CKD
수출 형태
완성차
부품(반조립)
현지 조립
없음
있음
초기 투자
적음
조립공장 필요
관세
높은 편
낮은 편인 경우가 많음
현지 고용
거의 없음
증가
현지화
낮음
높음
KG모빌리티가 CKD를 확대하는 이유
KG모빌티가 CKD 사업을 확대하려는 이유는 다음과 같습니다.
아프리카·중동·동남아 시장 확대
현지 정부의 산업 육성 정책 활용
완성차 수입 규제가 높은 국가 공략
판매량 증가 시 현지 생산 체제로 자연스럽게 전환
장기적으로 현지 부품업체와 협력해 원가 경쟁력을 높임
이는 많은 글로벌 완성차 업체들이 사용하는 단계적 해외 진출 전략과 유사합니다.
현대차도 같은 전략을 사용하나?
네. 현대차와 기아도 오래전부터 CKD를 적극 활용해 왔습니다.
예를 들어,
인도
베트남
카자흐스탄
파키스탄
이집트
등에서는 CKD 방식으로 부품을 공급하고 현지 공장에서 조립·판매하고 있습니다. CKD 사업은 단순히 부품을 보내는 것이 아니라 부품 조달, 포장, 국제 운송, 적시 공급(JIT)까지 포함하는 글로벌 공급망 사업으로 운영됩니다.
즉, CKD 수출전략은 “완성차를 파는 전략”이 아니라 “현지에서 자동차를 생산하도록 부품과 기술을 함께 수출하는 전략”이라고 이해하면 가장 정확합니다. 이는 관세 절감, 현지 생산 인정, 시장 확대를 동시에 노릴 수 있는 자동차 산업의 대표적인 글로벌 진출 방식입니다.
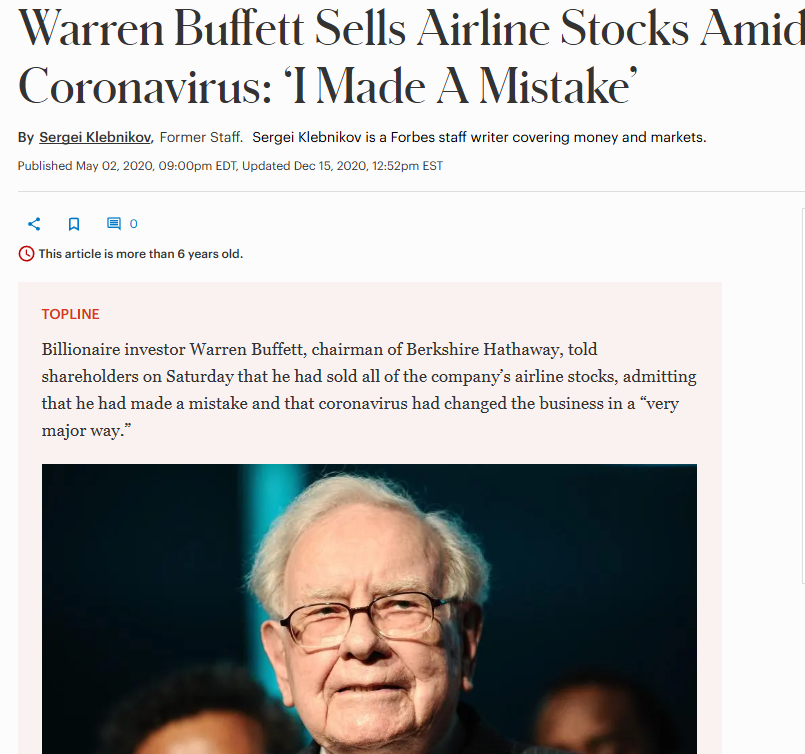
전량 매도: 워런 버핏 버크셔 해서웨이 회장은 미국의 4대 대형 항공사(유나이티드, 아메리칸, 사우스웨스트, 델타 항공)의 지분을 모두 매각했다고 밝혔습니다. (매각 전 이들 지분의 가치는 40억 달러 이상이었습니다.)
투자 실패 인정: 버핏은 항공주 투자에 대해 “내가 틀렸었다(I made a mistake)”고 솔직하게 인정했습니다. 당초 약 70억~80억 달러를 투자했으나, 코로나19 확산으로 큰 손실을 보고 전량 처분하게 되었습니다.
2. 매각 결정을 내린 이유
항공 산업의 근본적인 변화: 코로나19로 인한 강제 셧다운(운항 중단)으로 인해 “항공업계의 세상이 완전히 바뀌었다”고 진단했습니다.
경영진의 잘못이 아님: 이번 실패는 4개 항공사 CEO들의 잘못이 아니며, 누구도 예측할 수 없었던 전염병 사태로 인한 불가항력적인 상황임을 분명히 했습니다.
불투명한 미래 수요: 버핏은 “앞으로 3~4년 뒤에도 사람들이 작년(팬데믹 이전)만큼 비행기를 많이 탈지 알 수 없다”며, 수요 대비 비행기가 너무 많아지는 구조적 공급 과잉 문제를 경고했습니다.
3. 정부 지원금과 부채 부담
팬데믹으로 비행기 운항이 중단되면서 미국 항공사들은 정부로부터 25억 달러 규모의 보조금과 대출을 받기 시작했습니다.
버핏은 항공사들이 앞으로 정부 대출을 갚아야 하고, 정부가 향후 주식을 할인된 가격에 살 수 있는 워런트(주식인수권)도 발행해 주어야 하므로, 향후 주가와 기업 가치에 부담이 될 것으로 보았습니다.
한 줄 요약 워런 버핏은 코로나19 팬데믹으로 인해 항공 산업의 미래가 완전히 바뀌었다고 판단하고, 거액의 손실을 감수하면서 미국의 4대 항공사 주식을 전량 매각하며 자신의 판단 착오를 인정했습니다.
워런 버핏과 항공사의 관계는 투자 역사에서 매우 유명하며, “애증의 관계”라고 부를 만큼 긴 스토리가 있습니다. 2020년 팬데믹 당시의 매도 외에도, 버핏이 항공사 투자에 대해 남긴 추가적인 설명과 역사적 맥락을 몇 가지 핵심 포인트로 정리해 드립니다.
1. 과거의 혹평: “투자자들의 죽음의 덫(Death Trap)”
사실 워런 버핏은 2016년 항공주를 대량 매수하기 전까지, 수십 년간 항공업계를 가장 혐오하는 투자처로 꼽았습니다.
1989년의 첫 실패: 버핏은 1989년 ‘US에어(USAir)’의 우선주에 3억 5,800만 달러를 투자했다가 큰 고생을 했습니다. 항공사의 높은 고정비(인건비, 연료비)와 노조와의 갈등으로 회사가 파산 위기까지 몰렸기 때문입니다. 운 좋게 1998년 주가 상승기에 이익을 보고 빠져나왔지만, 버핏은 이를 “원하지 않았던 unforced error(자책골)”라고 부르며 반성했습니다.
독설: 이후 주주총회와 서한을 통해 항공업에 대해 유명한 독설들을 남겼습니다.”라이트 형제가 처음 비행기를 띄웠던 키티호크에 선견지명이 있는 자본가가 있었다면, 후대의 투자자들을 위해 오빌 라이트(동생)를 격추해 버렸어야 했다.””항공업은 성장은 아주 빠른데 돈은 전혀 벌지 못하고, 성장을 위해 엄청난 자본만 계속 빨아먹는 ‘가장 최악의 비즈니스’다.”
2. 2016년, 왜 생각을 바꾸고 다시 샀는가?
그랬던 버핏이 2016년 말, 미국 4대 항공사 지분을 무려 80억 달러 가까이 사들이며 시장을 놀라게 했습니다. 생각을 바꿨던 이유는 항공업계의 ‘구조적 변화’ 때문이었습니다.
과점 체제로의 재편: 과거 수많은 소형 항공사들이 난립해 출혈 가격 경쟁을 벌이던 시대가 지나고, 합병을 통해 4대 대형 항공사 중심의 안정적인 ‘과점 체제’가 완성되었다고 보았습니다.
높은 탑승률과 자사주 매입: 항공사들이 좌석 효율을 극대화해 높은 수익을 내기 시작했고, 번 돈으로 자사주를 매입해 주주 가치를 높이는 모습을 보며 “이제는 통제 가능한 비즈니스가 되었다”고 판단한 것입니다.
3. 2020년 전량 매도의 본질: “자본을 갉아먹는 기업엔 투자 안 한다”
코로나19가 터지자 버핏은 미련 없이 전량 매도를 감행했는데, 이때 그의 투자 철학이 담긴 추가 설명이 있었습니다.
미래 이익의 불확실성과 주주 가치 희석: 버핏은 단순히 주가가 떨어져서 판 것이 아닙니다. 정부 지원금을 받게 된 항공사들이 향후 이 대출을 갚아야 하고, 정부에 신주인수권을 발행해 주어야 하므로 미래의 주주 지분이 크게 희석(가치 감소)될 것이라 보았습니다. 또한, 배당이나 자사주 매입도 수년간 금지될 것이 확실했습니다.
“돈을 삼키는 블랙홀”: 버핏은 “앞으로 미래에 계속해서 돈을 갉아먹을(chew up money) 것으로 예상되는 기업에는 단 1달러도 남겨두지 않는다”고 단호하게 말했습니다. 아무리 싸졌더라도 구조적으로 적자가 지속될 사업이라면 손절하는 것이 맞다는 판단이었습니다.
4. 손절 이후의 평가
버핏이 매도한 직후, 백신 개발 기대감 등으로 항공주가 일시적으로 급등하자 시장에서는 “오마하의 현인도 이번엔 저점에서 성급하게 팔았다”는 조롱이 나오기도 했습니다.
하지만 버핏은 이후에도 “항공주 투자는 내 투자 건강에 해롭다(hazardous to your investment health)”며 뜻을 굽히지 않았습니다. 실제로 이후 항공사들은 누적된 부채와 비즈니스 출장 수요의 영구적인 감소(화상회의 대체 등)로 오랜 기간 실적 회복에 어려움을 겪었기 때문에, 장기 가치를 중시하는 버핏의 ‘과감한 손절’이 결과적으로 옳았다는 평가를 받기도 합니다.
영국 경제학자 John Maynard Keynes 는 주식시장을 단순한 “기업 가치 계산”의 영역이 아니라, 인간 심리와 군중 행동이 크게 작용하는 공간으로 보았습니다. 특히 그의 대표 저서인 The General Theory of Employment, Interest and Money 에서 유명한 논리를 제시했습니다.
시장은 장기간 비합리적일 수 있다
케인즈의 유명한 취지는:
시장은 당신이 버틸 수 있는 기간보다 더 오래 비합리적일 수 있다.
라는 말로 자주 요약됩니다 (정확한 원문 표현은 약간 다르게 전해지지만 의미는 동일합니다).
록히드마틴이 이번 미 해군 차세대 훈련기(UJTS) 입찰을 포기한 핵심 배경에는 ‘사업의 경제성(수익성)’ 문제가 강력하게 작용하고 있습니다.
단순히 “기술력이 부족해서”가 아니라, 미 해군이 제시한 조건과 예산 한도 내에서는 이익을 남기기 어렵다는 비즈니스적 판단이 깔려 있습니다. 구체적인 이유는 다음과 같습니다.
💰 1. 가격 상한선(Price Cap)의 압박
최근 미 해군이 발표한 최종 입찰 제안요청서(RFP)에는 매우 엄격한 비용 제한이 포함되었습니다.
불합리한 가격(Unreasonable): 총 사업 비용이 약 $1.8 billion (약 2.4조 원)을 초과할 경우 “비합리적”인 것으로 간주하여 즉시 탈락(Reject)시킨다는 조항이 명시되었습니다.
낮은 예산 규모: 200대 이상의 기체를 도입하려는 계획에 비해 전체 사업 예산이 록히드마틴과 KAI가 제안하려던 TF-50N(T-50 개량형)의 생산 및 개조 비용을 맞추기에 턱없이 낮았을 가능성이 큽니다.
🇺🇸 2. 미국 내 생산 비중(U.S. Content) 요구
미 정부는 ‘Buy American’ 정책을 강화하며 미국 내 부품 비중과 조립 비중을 높일 것을 요구하고 있습니다.
T-50은 한국(KAI)에서 설계되고 생산 라인이 최적화되어 있는데, 이를 미국 내 생산으로 대폭 전환하거나 미국산 부품 비중을 강제로 높이려면 추가적인 설비 투자와 물류 비용이 발생합니다.
결과적으로 “입찰가는 낮은데 생산 원가는 올라가는” 진퇴양난의 상황이 발생한 것입니다.
📉 3. 과거 ‘T-X 사업’의 학습 효과
2018년 미 공군 훈련기(T-X) 사업 당시, 보잉(Boeing)이 예상치의 절반 수준인 ‘덤핑에 가까운 초저가’를 써내 승리했던 사례가 있습니다.
록히드마틴 입장에서는 이번에도 보잉이나 다른 경쟁사가 출혈 경쟁(저가 수주)을 벌일 것으로 예상되는 상황에서, 굳이 손해를 보면서까지 무리하게 입찰에 참여할 이유가 없다고 판단한 것입니다.
📄 요약: “남는 게 없는 장사”
록히드마틴의 공식 입장을 영문 기사에서 찾아보면 다음과 같은 표현이 등장합니다.
“…we determined that our proposal would not represent the best value for the government and our shareholders.” (우리 제안이 정부와 우리 주주들에게 **최선의 가치(수익)**를 제공하지 못한다고 판단했다.)
즉, 미 해군이 원하는 싼 가격과 주주들이 원하는 수익성 사이에서 접점을 찾지 못해 내린 결정으로 풀이됩니다.
🏢 앞으로의 전망
KAI의 입장: 록히드마틴이라는 거대 파트너를 잃은 것은 뼈아프지만, 미 해군 사업이 아닌 미 공군(USAF)의 추가 도입 사업(ATT) 등 다른 기회를 모색하거나, 록히드마틴 외의 다른 미국 파트너를 찾는 전략을 검토할 것으로 보입니다.
경쟁 구도: 이제 보잉(T-7)과 텍스트론(M-346 기반)의 2파전 혹은 시에라 네바다(SNC) 등의 경쟁으로 압축되었습니다.
제목:“EXCLUSIVE: Lockheed exits Navy trainer aircraft competition”
날짜: 2026년 4월 23일 (현지 시각)
워싱턴 — 록히드 마틴은 미 해군의 신규 훈련기 사업 입찰에 참여하지 않기로 결정했다고 Breaking Defense에 밝혔다.
록히드 마틴은 성명을 통해 “미 해군에 공식 통보한 바와 같이, 철저한 분석 끝에 UJTS(초등 제트 훈련기 체계) 사업 제안요청(RFP)에 참여하지 않기로 결정했다”고 밝혔다. 이어 “우리는 혁신적인 훈련 솔루션 제공에 계속 집중하고, 미 해군과의 파트너십을 강화할 기회를 모색할 것이다. T-50 플랫폼은 여전히 뛰어난 성능과 미래 잠재력을 갖춘 최첨단 전투기 훈련기라고 확신한다”고 덧붙였다.
세계 최대 방산업체인 록히드 마틴이 한국항공우주산업(KAI)과 협력해 TF-50N 기종으로 입찰에 참여할 것으로 예상됐던 상황에서 이번 결정은 의외로 받아들여지고 있다. 이로 인해 경쟁 업체는 3곳으로 줄어들었다. 이번 결정은 미 해군이 최종 RFP를 발표한 직후 나왔다.
입찰 포기 이유에 대해 록히드 마틴 측 대변인은 “UJTS 사업을 면밀히 평가한 결과, 요구되는 미국산 부품 비율 수준과 기타 요인으로 인해 자사 제안이 이 프로그램에 가장 적합한 해법이 아니라고 판단했다”고 설명했다.
한편, 이날 열린 실적 발표에서는 UJTS 관련 내용은 언급되지 않았지만, 회사 경영진은 F-16 전투기 프로그램에서 생산 성과 문제 및 개발 지연으로 인해 1억 2,500만 달러의 손실이 발생했다고 밝혔다. 또한 공급망 제약으로 인해 C-130 수송기 프로그램에서도 5,500만 달러의 손실이 발생했다고 공개했다.
UJTS 사업은 미 해군의 노후화된 T-45 고쇼크 훈련기를 대체하기 위한 것으로, 지난 3월 발표된 RFP에서는 엔지니어링 및 제조 개발 비용 상한을 18억 달러로 설정했다. 또한 초기 단계 비용에도 구체적인 제한을 두고 있다. 미 해군은 최대 216대의 항공기를 도입할 계획이다고 Aviation Week는 전했다.
T-45와 달리, UJTS 플랫폼은 항공모함에 착륙하도록 설계되지 않는다. 또한 실제 착함처럼 활주로에 착륙하는 FCLP(Field Carrier Landing Practice, 함상 착륙 모의 훈련) 수행도 요구되지 않는다. 대신, 해당 항공기는 착륙을 중단하고 재상승하는 ‘웨이브 오프(wave off)’ 상황을 위한 FCLP 지원 능력만 갖추면 된다. 이에 따라 미 해군의 RFP에 따르면, 경쟁업체들은 조종사들이 항공모함 착륙을 대비할 수 있도록 “차별화된 항공기 시뮬레이션 능력”을 제시해야 한다.
적어도 UJTS 사업과 관련해서는, 록히드 마틴은 메릴랜드주 내셔널 하버에서 열린 미 해군 최대 연례 행사 중 하나인 ‘Sea Air Space’ 컨퍼런스에서 이번 주 내내 눈에 띄지 않는 조용한 행보를 보였다. 반면 다른 경쟁업체들은 자사의 제안을 적극적으로 홍보했다.
예를 들어, 텍스트론 항공 방산(Textron Aviation Defense)은 레오나르도(Leonardo)와 협력해 Beechcraft M-346N을 제안하고 있다. 회사 CEO 트래비스 타일러는 인터뷰에서 해군이 이미 T-6A Texan II와 T-54A Marlin II 같은 텍스트론 항공기를 운용하고 있다는 점을 강조하며, 해군이 “최우선 고객”이라고 밝혔다.
타일러는 Sea Air Space 행사장에서 “이 항공기는 이미 검증되고 성숙한 훌륭한 기체”라며 “M-346N은 조종사들이 최종적으로 전투기로 전환되기 전에 훈련을 이어가기 위한 해군에 적합한 선택이라고 생각한다”고 말했다.
RFP에 대한 질문에는 “우리는 준비되어 있었다. 이 항공기가 적합하다고 생각하지 않았다면 이 경쟁에 참여하지 않았을 것”이라며 “매우 기대하고 있다”고 덧붙였다.
한편 SNC는 자사의 Freedom Trainer를 제안하고 있다. 이 기체는 회사가 이전에 개념 설계를 주도했지만 아직 양산에는 들어가지 않은 모델이다. SNC는 General Atomics와 Northrop Grumman 등 대형 방산업체들과 협력하고 있으며, 특히 실제 착륙까지 가능한 FCLP 수행 능력을 갖추도록 설계를 진행 중이다.
SNC의 ISR·항공·보안 부문 부사장 존 피앗은 인터뷰에서 “이번 사업을 위해 매우 탄탄한 설계를 마련했다”고 말했다. 또한 Freedom Trainer 개발에 대한 회사의 오랜 투자를 강조하며, 해당 항공기가 해군 요구사항에 맞춰 설계되었다고 주장했다.
그는 “우리의 차별점은 요구사항을 매우 정직하고 명확하게 분석했다는 점”이라며 “현재 디지털 설계를 요구사항에 맞게 수정하면서도, 동시에 전 생애주기 비용을 매우 중요하게 고려하고 있다”고 설명했다.
다만 피앗은 한 가지 우려도 제기했다. 바로 프로그램의 예산 상한이다. 그는 이 부분에 대해 “좋지 않다”고 평가했다. 특히 이 예산에는 일부 항공기 인도 비용까지 포함되어 있다는 점을 지적했다.
그는 “차세대 훈련기처럼 중요한 사업에서, 이미 초기 2년간 예산 제약이 있는 상황에서 개발 프로그램 전체에 상한선을 두는 결정은 다소 의외”라며 “이는 큰 도전이자 장애물이 될 수 있다”고 말했다.
한편, 이전에 UJTS 참여 의사를 밝혔던 보잉은 이번 사안에 대해 언급을 거부했다. 록히드의 파트너인 한국항공우주산업(KAI) 역시 즉각적인 입장을 내놓지 않았다.
지난 3월 발표된 RFP에서는 엔지니어링 및 제조 개발 비용 상한을 18억 달러
간단히 계산해보면:
총 사업비: 18억 달러 (1.8B USD)
생산 수량: 200대
👉 1대당 가격 (양산 전 단계의 순수 개발 비용 상한선) = 1.8B ÷ 200 = 900만 달러 (9M USD)
이걸 원화로 환산하면 (환율 약 1달러 = 1,350원 기준):
9,000,000 × 1,350 = 12,150,000,000원
👉 약 121억 원 / 1대
▶ T-50 (KAI + Lockheed Martin)
(순수 기체 가격, 무장/훈련/유지 제외)
약 $25M (약 330억 원)
일부 자료: $13.5M ~ $25M 범위
👉 평균적으로 ➡️ 약 25M 달러 (≈ 330억 원)
최종 승자 예측 (한 줄)
👉 1순위: T-7A (보잉) 👉 2순위: M-346 계열 👉 탈락: T-50 계열 (이미 현실화)